為替介入
2026年08月08日 06:36
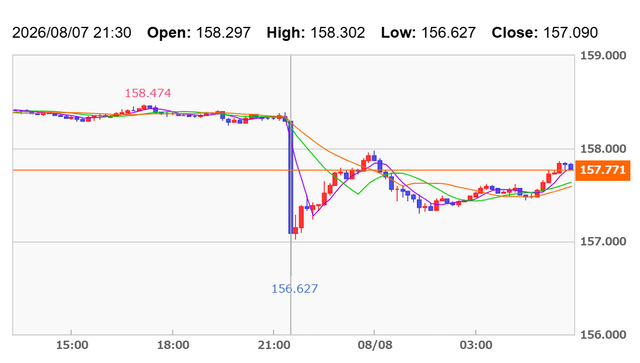 昨夜21時30分ごろ、ドル円相場が「ドル=158.297円から156.627円」へと一気に動きました。一瞬、「また為替介入か?」と思ったのですが、ちょうど同じタイミングでアメリカの7月雇用統計が発表されたため、その影響だと分かりました。
今回は、以下の流れだったようです。
・非農業部門雇用者数(NFP)が市場予想を大きく下回った
・前月・前々月の雇用者数も大幅に下方修正された
・「米国経済が想定以上に減速している」と市場が判断した
・年内の利下げ期待が一気に高まった
・米国債が買われて長期・短期金利が急低下した
・金利低下によってドルを保有する魅力が薄れ、ドル売りが加速した
・ドルがほぼすべての主要通貨に対して下落した
・その結果、ドル円は158円台前半から156円台後半まで約1.7円急落した
私自身はFX取引はしておらず、必要な時にドルを購入する「実需」の立場です。そのため、ドル買い注文を155円台に設定していたのですが、今回はそこまで届かず約定しませんでした。しかも夜中の出来事だったので気付かないまま朝を迎え、先ほどチャートを見て「あれ?」となった次第です。
今回の値動きを見ていて、ふとこんなことも考えました。
「もし日本政府がこのタイミングで為替介入していたら、もっと大きな効果があったのではないか?」
もちろん、これは私の勝手な想像です。しかし、少し前に行われた日米協調による円買い介入について考えると、「近いうちに米国経済の減速やドル安につながる材料が出てくる可能性を見越し、市場がパニック的な動きにならないよう、事前に円安をある程度是正しておく」という判断があった可能性も、ゼロではないのかもしれません。
もっとも、現時点でそのような事実を示す情報はなく、あくまで私個人の推測にすぎません。実際に協調介入が行われた理由は、急激な円安による市場の混乱を抑えることだったと考えるのが自然でしょう。
それにしても、今回改めて感じたのは「為替相場は一つの経済指標で1円、2円と動くことがある」ということです。特にアメリカの雇用統計は、FRB(米連邦準備制度理事会)の金融政策を左右する最重要指標の一つです。為替や株式市場に関心のある方は、発表日だけでも頭に入れておくと、「なぜ急に相場が動いたのか」が分かりやすくなると思います。
私は今後も155円台で気長にドル買い注文を入れたまま、次のチャンスを待とうと思います。
2026年07月08日 04:40
 私が円安について最初にブログを書いたのは2022年4月「円が下落するという意味(リンク)」でのことでした。1ドル=128円と言う局面でした。
この中では「総理や日銀総裁も含め日本人は円安について寛容な態度ですが、1ドル105円が128円になるってことは、日本円でしか給料をもらって無い方は給料が4分の3になったこと意味してるの分かってます?」と書いています。
当時から私は「日銀は金利を正常化すべきだ」と考えていました。しかし当時のテレビや新聞では、「円安の原因は日米の金利差による円キャリートレード」「投機筋が円を売っている」「投機を止めれば円安は収まる」といった解説が数多く見られました。
この時点ですでに「120円が防衛ライン」と言っていたのは軽々と突破され、「130円が限界」と言われていましたが、ココも余裕で突破。それでも「135円なら介入」等という経済評論家が大半で、円の価値がドンドン失われていることに気付いている人は少ないようでした。
半年後の2022年10月には「円安が止まらない(リンク)」と書いています。この時点では1ドル=148円となっていて、「150円なら為替介入」との話しが当たり前のように出ていた時でした。
そんな状況でしたから、私は「為替介入があったらドルを買おう」と決めていて、実際に介入があり130円前後になった年末年始に100万円分のドル建て生命保険に入りました。この時、もっと円建ての生命保険をドル建てに変えるべきだったかもしれませんが、まだ良く分かっていませんでした。
私自身「150円はさすがに行き過ぎ」と思っていたのですが、経済評論家やアナリストが言う防衛ラインは何度も引き上げられていき、日銀の利上げもユルユルとしか進みませんでした。その結果が今の1ドル=162円と言う状況なのでしょう。
そもそも、「円安はアメリカの金利が高く日本の金利が低いから円を売ってドルを買っている円キャリートレードが原因」なのでしょうか。
私は「1ドル=200円を突破する可能性もある」と書いたこともありましたが、その時の判断理由はリモートワークの普及でした。突然日本中でZoomやTeamsといったリモート会議システムに課金するようになり、NetflixやYouTubeといった動画サブスクの利用が急拡大したためです。
私を例に挙げると、コロナ禍で「Zoom・Office365・Netflix・YouTube・DAZN・Amazon prime・Disney+」へ課金するようになりました。月額約1.3万円。年間15万6千円です。
そもそもこの他にAdobe Creative Cloud Proの月額1万円を負担していました。今はAIへの課金が月額3万円ほどあります。私一人だけで前述のサブスク分を合わせると月額5.3万円・年間60万円以上が円からドルになっているわけです。
この他にもNISAを活用する人が激増(総口座数は約2,826万口座で国民の3分の1が利用)。利回りで選べばオールカントリーやS&P500といった商品を選ぶ方も多いでしょうから、当然ながらアメリカへ投資することになり、円が着実にドルへと流れるわけです。
仮に3千万人がサブスクへ月額3千円課金するとして900億円/月。年間で1兆円以上。つみたてNISAで月額3万円をアメリカへの投資に回す人が1千万人いたとして年間で3兆6千億円。少なく見積もっても毎年5兆円は普通の日本人が円をドルに流している計算になります。
つまり、私から見ると現在の円安理由は円キャリートレードなんてレベルでは無く、構造的な物に見えるわけですよ。そして私の視点に基づいて、私は全資産を着実にドルへと変えています。経済評論家なんてあてに出来ませんからね。
Temu・SHEIN・AliExpressで買い物をすれば着実に円が外貨に替わります。これも円安要因でしょう。Amazonで買い物したってアメリカ企業です。しかもAmazon商品には多くの越境ECが含まれています。日本人は毎日円を捨てて外貨へと替えているのが現実なのではないでしょうか。
もちろん、為替は日米の金利差だけで決まるものではありません。輸出入、企業の海外投資、観光、エネルギー価格、各国の金融政策など、数え切れないほどの要因が重なって動いています。
ただ、この数年間で私たち日本人の生活そのものが大きく変わったことも事実です。海外のサブスクを利用し、海外企業のAIサービスへ課金し、NISAで海外株へ投資し、海外ECサイトで買い物をする。そのたびに円は外貨へと替えられています。
私は、こうした「生活様式そのものの変化」が、円安の構造的な背景の一つになっているのではないかと考えています。だからこそ、これからも「経済評論家が何と言うか」ではなく、自分自身で考え、自分自身の資産をどう守るかを判断していきたいと思っています。
数年後、このブログを読み返した時に、「あの時から日本の構造は変わっていたのか」と思うのか、それとも「見当違いだった」と思うのか。その答えはまだ誰にも分かりません。しかし、自分なりの仮説を持ち、行動し、その結果を検証し続けることこそが、一番大切なのではないかと思っている私です。
2026年05月05日 06:42
 先日3日のブログ「為替介入って効果あるの?」に「為替介入で一時的に1ドル=160円超から155円台に突入したもののすぐ157円台に戻った」話しを書きました。
1日には財務省・三村財務官が「まだまだ序盤」と言っていたのですが、昨日午後また為替介入したらしく一時155円台に入りましたが、すでに為替介入前の157円台に戻っています。
昨日の片山財務大臣会見では「投機的な動きについては断固とした措置をとる」としていましたが、私は以前と同じ考えでして、現状は1ドル=160円突破は当たり前だと思っていて、日銀が基準金利を上げないと為替介入は意味が無いと思っています。
たぶん、お仕事でドルを使う方からすれば「155円台になったら買え」と会社から言われているでしょうし、財務大臣と財務官が大型連休中の為替介入を予告していたので、投機筋はお休み中だとしても、実需層は休み返上で備えていたことでしょう。
現在手元にある生命保険のうちドル建ては妻名義の1本のみ。2003年に加入して2013年に前期全納済み。調達平均は1ドル=112円でした。これが年利(最低)3.05%で運用されていて、月々3万円だったので、投資元本360万円です。
360万円を1ドル=112円で調達したので約3万2千ドル。これが2013年の全納時点で約3万8千ドルになっていました。そして12年経った昨年春に約5万5千ドルになっていました。1ドル=155円計算で850万円超。円で持ってたらと思うとゾッとします。
これを昨年春に年利(最低)5.05%確定の商品に変えました。期間は10年。10年後には約9万ドルになります。1ドル=100円計算で900万円。1ドル=150円なら1,350万円。誰が日本円で持っておくんじゃい!って感じなわけですよ。
そんなこと書いてる私ではありますが、自分の生命保険は円建てでして、超ムダに大した金利もつかず600万円ほどが寝かされております。そして、こいつもドル建ての先ほどと同じ商品に変えようかと検討中。小さいながらも600万円がまたドルに変わることでしょう。
大した金額でも無い個人金融資産を考えてもこの感じですから、やはり日銀は金利を上げないとまずいと思うのですが、難しいんですかねえ。
少なくとも為替介入を最低3回はやってからでないと金利を上げられないって話しなのかもしれません。ってことは5月には基準金利が上がるんですかね。でも0.25%刻みじゃ効果が少ないので、1%ぐらい期待したいところですけどねー。
すでに都心のタワマンは値下がり傾向になったので、今後は海外投資家が逃げて行くでしょうから、円を売ってドルを買うシフトは強まる可能性が高いかも。
結局、国がいくら「断固とした措置」と言ったところで自分の身を守れるのは自分の決断だけ。寝かせっぱなしの私の600万ではありますが、内心忸怩たる思いはありつつも「出稼ぎ(ドルシフト)」に出そうと思っている私です。
2026年05月03日 06:08
 ゴールデンウイークに入って財務省が為替介入した(らしい)のですが、一時的に1ドル=160円超から155円台に突入したものの結構な勢いで戻って157円台となっています。
4月30日に財務省の三村淳財務官が、円安水準について「いよいよ断固たる措置を取る時が近づいている」「これは最後の退避勧告として申し上げる」と話したとの報道が出ていました。金融知識ゼロの私には全く意味は分かりません。
本来の意図としては「投機筋」なる謎の人々に「円安の助長をやめろ」と言ったつもりなのでしょうが、私の友人には投機筋って人はおらず、友達に投機筋がいるって人もいないので、実際の世の中に投機筋って人がいるかどうかは分かりません。
唯一私に分かるのは中学校の公民で習ったレベルの、「円が売られると円安/円が買われると円高」だけ。
日本の個人金融資産は2020年で2千兆円超と言われていて、それが5年で1割以上も増え過去最高になったとされています。だって新入社員でも積み立てNISAとかやる時代ですから、そりゃあ個人金融資産が増えて当たり前。
しかも私のような一般人であればあるほど、運用先は投資信託に依頼しがちで、それはネットに出て来る利回りランキング順になりがち。当然S&P500(アメリカの代表500社にまとめて投資する商品)やオルカン(世界中の株式にまとめて投資する商品)が人気です。
積み立てNISAは「毎月1万円から2万円づつ」って方が多いと思います。運用先は自分で選びますが、大半の人は金融知識ゼロなので利回りネット検索上位の海外投資になるのも当然。一般サラリーマンが毎月1万円から2万円もドルやユーロを買ってるのと同じですよ。
積み立てNISAに300万円置いてあり、これを平均1ドル=145円で調達できていたとしたら約20,689ドル。160円なら3,310,344円。それが155円になると3,206,795円になっちゃうので、財務官は「10万円も損するから避難しろ」と言ったのかなとも思いました。
積み立てNISA(やiDeCo)って仕組みを作ったのは政府でして、貯めている側からすればそんなこと知ったこっちゃ無く、自分のお金の運用先を自分で決めなきゃいけないので、利回りの良い商品を選ぶと海外投資になる流れは止められません。
しかも円安局面なので、ドル払い必須の日本人は155円台になれば円を売ってドルを買うのは当たり前。海外参戦しているレース関係者なんて為替相場とにらめっこですよ。つまり実需層は円高を望んでるけど円安要因を作り出す元凶でもあるわけです。
ここで本題ですが、「日銀が政策金利上げないままの為替介入って意味あります?」と思ってます。だって海外との金利格差が大きいわけで、日本で資金を調達して海外投資する(円キャリー)は増え続けますよね。個人資産も着実に海外へ流れる。
住宅ローン貸出残高は228兆円。対して個人金融資産が2200兆円以上。住宅ローンの金利が上がると月々の返済が上昇して困るって人々に配慮して、10倍近い人々の個人金融資産の金利を低くし続けるのはいかがなもんですかねえ。
こんなことを書いている私ですが、10年固定で利回り1.050%の期間が今月27日で終了します。今後の固定金利期間を決めないといけないのですが以下のようになっております。
・現在月々返済額 138,121円(1.050%)
・変動金利 142,798円(1.725%)
・2年固定 154,589円(3.320%)
・2年固定 154,589円(3.320%)
・3年固定 156,032円(3.510%)
・5年固定 157,944円(3.760%)
・7年固定 159,793円(4.000%)
・10年固定 161,421円(4.210%)
「そんなこと考えてるヒマがあったらレースやめて住宅ローンを返せ!」とか「倉庫にある減価償却済み機材を処分して住宅ローンに回せ!」とか言われそうですが、あちらは会社のお金なので回せないのですよ・・・。
これでも当初金利3.01%の10年固定で月々18万円超だったのを金利見直しで4.5万円ほど下げてもらったので、500万円以上も返済総額が減ったので、安心をお金で買うなら5年固定ですかね。そんなことを考えているゴールデンウイークです。
2026年03月28日 05:58
 またドルが160円を突破しました。160円に近づくと政府が為替介入すると言われていましたが、結局介入しないまま週末に入ってしまいました。
トランプ氏はアメリカの物価高騰対策としてFRB(米国連邦準備制度理事会)にかねてより金利を下げろと圧力をかけ続けていますが、2会合連続で現状の3.50〜3.75%に据え置いています。対する日銀の政策金利は0.75%。結構な金利差です。
私が昨年春に加入したアメリカドル建て生命保険の年利は10年間は利回り確定で5.25%。150円前後で加入したので、100万円が6666ドルだとすると、1年で金利が付いて7千ドル超えとなり、1ドル=160円で換算すると1,122,554円となります。
日本円建ての生命保険なんて利回りは実質ゼロみたいなもんだけどインフレなので円の価値が低下し続けてるからかけるだけムダ。当然ですがこんな調子なので、NISAやiDeCoや投資信託で資産運用してる方も、円建てではない商品を選ぶでしょう。
私が若い頃はローンを組んで外車や海外ブランド品を買った物ですが、円安の今は圧倒的に安いのは国産。安いのを買って余ったお金は毎月1万円で良いので外貨建てで資産形成って方が多いと思います。
日本人ですらそうなわけで、外国人から見れば1ドル110円が160円になってるってことは、1億円の不動産は1ドル110円なら約91万ドルなのに、1ドル160円だと約62.5万ドルなので3割引きに見えます。そりゃあ日本の物件を買い漁り、値段が吊り上がってしまいました。
その結果、都心のマンションは気が付けば海外の持ち物になってしまい、日本人が買おうとしても輸入品を買うのと同じように3割以上高となっていて、今年はその動きが戸建て市場にも移って来ました。
円安対策は日銀の仕事ですが、インフレ抑制なら金利を上げるのがセオリー。同じく円安対策も金利を上げるのがセオリーです。だったら金利を上げればいいじゃね?って話しなのですが、景気を一気に冷やす可能性もありどうなるかはビミョーな感じ。
今回の春闘は賃上げ回答だらけでしたが、そこにイラン情勢がぶつかって景気後退は確実。人件費が増えて景気が悪化すれば企業収益も悪化するのは当然。大企業の収益悪化は中小企業への値下げ圧力に直結するので大企業が上げただけ中小企業の人件費は下がるでしょう。そこに有利子負債の金利上昇がぶつかったらヒドイ未来しか見えません。
たかが160円、されど160円。財務省が動いて為替介入するでしょうか。ただ、中長期的にはもっと円安に進むとしか思えないので、財務省の心理的ハードルは170円に移るのではないかと思ったりしてます。
どっちにせよイランの話しが落ち着いたらトランプ氏は日本に「復興費用はよろしく」「機雷除去もよろしく」と言ってくるでしょう。当然それもドル建てなので、この週末は為替介入の有無を見続けつつFXでも楽しむこととします。