日銀
2026年09月28日 05:29
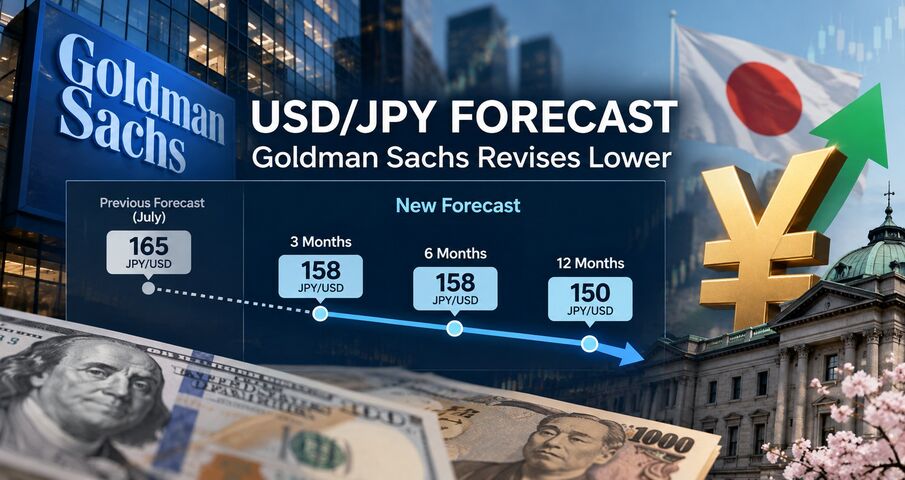 これまでゴールドマンは、1年後のドル円相場を1ドル=165円と予想していましたが、今回これを150円へと大幅に円高方向へ修正しました。
3カ月後が158円、6カ月後が155円、そして12カ月後が150円です。7月時点では円安方向を予想していたわけですから、わずか数カ月でかなり大きな方向転換。理由として挙げられているのが、日本銀行の利上げペースがこれまでより速まる可能性です。
日銀は今月18日の金融政策決定会合で、政策金利を1.00%から1.25%へ引き上げました。6月の利上げからわずか3カ月での追加利上げですから、これまで半年に一度程度とみられていた利上げペースが速まったことになります。
ただし、ここで注意しなければならないのは、「日本が利上げする=円高になる」と単純に考えることはできないということです。為替に大きな影響を与えるのは、日本の金利そのものよりもアメリカとの金利差です。
アメリカのFRBも9月16日に0.25%の利上げを行い、政策金利を3.75〜4.00%に引き上げました。しかもFRBでは、追加利上げを示唆する発言が相次ぐようになっています。
FOMC参加者の金利見通しでも、予測を提出した18人のうち16人が年内に少なくとももう1回の利上げを見込んでおり、セントルイス連銀のムサレム総裁などからも、インフレを抑えるためにはさらなる利上げが必要との発言が出ています。
つまり、アメリカも利上げするのであれば、日銀が0.25%利上げしたからといって、それだけで日米の金利差が縮まるわけではありません。
ゴールドマンが想定する円高シナリオが現実になるためには、今後の日銀の利上げペースがFRBの利上げペースを上回り、日米金利差が実際に縮小していくことが重要になります。そして、もうひとつ気になるのが日銀内部の変化です。
今回の日銀の利上げは満場一致ではありませんでした。政策委員9人のうち7人が賛成、2人が反対。反対した2人は、今年新たに審議委員に就任した浅田統一郎氏(4月1日就任)と佐藤綾野氏(6月30日就任)です。いずれも高市政権下で任命された審議委員で、今回の投票を見る限り、少なくとも利上げには慎重な姿勢であることが分かりました。
日銀は実際には利上げを決定しているわけですから、「日銀が利上げに弱気になった」と断定はできません。しかし市場から見ると、政策委員9人の中に2人の慎重派が明確に存在することは、今後の日銀がどこまで速いペースで利上げを続けられるのかを考えるうえで無視できない材料です。
実際、今回の利上げ発表直後には円高ではなく円安に振れる場面もあり、2人が利上げに反対したことで、今後の追加利上げ期待がやや後退したとの見方も出ました。
さらにゴールドマンは、日本から海外へ流れていた資金が国内へ戻ってくる可能性にも注目しています。
これまで日本では超低金利が長く続き、「円を持っていても増えない」という状況でした。そのため、より高い利回りを求めて海外へ向かうお金が大量にありました。
しかし、日本の金利が上がってくれば状況は少しずつ変わります。わざわざ為替リスクを取って海外へ資金を移さなくても、日本国内である程度の金利が得られるようになれば、海外へ流れていたお金の一部が日本へ戻ってくる可能性があります。これも円高要因になります。
ただ、結局のところドル円を考えるうえでは、「日銀がどこまで利上げするのか」だけではなく、「FRBがどこまで利上げするのか」との競争になってきます。FRBが今後も0.25%ずつ利上げし、日銀も0.25%ずつ利上げするのであれば、日米金利差はほとんど縮まりません。
逆にFRBが利上げを止めた後も日銀が利上げを続ければ、そこで初めて金利差が本格的に縮小し、円高への力が強くなってきます。そう考えると、ゴールドマンの「1年後150円」という予想は十分あり得る一方、そこへ至る条件もかなり多いように思います。
そもそもゴールドマン自身が、少し前まで1年後165円と予想していたわけです(笑)。為替の予想なんて、それほど難しいものなのだと思います。
そんなわけで、プロプレーヤーが大半を占める為替市場で、素人が短期的な値動きを予想してFXに参加するのは、かなりリスクが高いと思います。投資マネーは計画的にお願いします。
個人的には、円の価値が上がることについては大歓迎です。輸出企業やインバウンド関連にとって円安にはメリットがありますが、日本で生活している人間にとって円の価値が下がり続けることが良いことだとは思いません。
輸入する原材料、エネルギー、食品、海外旅行など、円安になれば日本人にとって海外のあらゆるものが高くなります。そして円安が進めば、海外から見た日本の物価は安くなる一方、日本人の海外での購買力は低下します。
今やマレーシアやベトナムをはじめ、アジア各国から「日本は安い」と多くの方が旅行へ来る時代になりました。海外へ行くたびに物価の高さに驚かされる日本人とは、まさに逆の現象です。
ですから、円の価値が少しずつ戻っていくことについて、私は基本的にはウェルカムです。
とはいえ、個人的にはちょっと複雑な事情もあります。実は手持ちの円を600万円ほどドルに換えてしまいました(笑)。正しくは、円建ての生命保険を米ドル建てに変えただけなんですがね。
なので円高になれば、日本円の価値が上がるのでウェルカム。逆にドルが上がって円安になれば、今度は持っているドルの円換算額が増えるので、それはそれでウェルカム。どっちに転んでも、まあいいかと思っています(笑)。
その昔、韓国がアジア通貨危機に見舞われた頃は、1万円が13万ウォンを超えたこともありました(今は8万6千ウォン程度)。その頃の私は、2カ月に1回くらい韓国へ行っていたような気がします。
ウォンの価値が大きく下がり、韓国の人たちにとっては本当に大変な時代だったと思います。それでも街へ行くと、外国人観光客に対しては「ウォン安ならどんどん韓国へ来てください!」というくらいの逞しさがあり、「IMF危機」をネタにしたTシャツまで売られていました。
しかも通貨危機で自国が大変な時期に、2002年のサッカーワールドカップを日本との共同開催で実現しました。そのためのスタジアム建設など巨額の投資も進め、韓国代表はベスト4に進出。大会に向けた資金調達では日本からの融資も受けましたが、その資金もしっかり返済しています。凄まじいパワーを感じました。
今年は、2003年に完成した高陽総合運動場でBTSのワールドツアーが始まり、2002年のワールドカップにも使われた釜山アジアド主競技場でも公演が行われました。特に釜山アジアド主競技場は、アジア通貨危機を挟みながらも建設が続けられ、2001年に完成したスタジアムです。あれも厳しい時代に行った投資があってこそのことです。
2020年の国際スポーツイベントに対し、「建設費が高い」と、当初計画されていた新国立競技場についてデザイナーの案ごと白紙撤回。その案を選んだ審査委員長からは、「こんな大きなもんはつくったことがありませんから、へぇ〜1300億円いるんだなくらいにしか思ってなかった」という凄い発言まで飛び出し、結局開閉式屋根のないスタジアムを建設してしまった国とは大違いですよね。その国は何の金融危機にも見舞われてなかったはずなんですがねえ。
自国通貨の価値が下がることは決して喜ばしいことではありません。でも、下がってしまったものを嘆いているだけでは何も始まらない。
「だったら外国人にたくさん来てもらえばいいじゃないか」と、それすら商売のチャンスに変えてしまう。あの頃の韓国の人たちを見ていて、その逞しさには感心したものです。
円高になれば円の価値が上がる。円安になれば外国人に日本へ来てもらい、お金を使ってもらう。どちらに動いても、その状況を嘆くだけではなく、どう利用するかを考える。日本も、それくらい強い心を持っていた方がいいのかもしれませんね。
最後に投資についての話です。日経平均株価が3万円を超えて以降、あるいはドル円が1ドル=130円から160円へ向かう過程で市場に参加した一般投資家の方は、十分に利益が出ているのであれば、一度立ち止まって今後を考える時期なのかもしれません。
私のドル建て生命保険なんて1ドル平均103円程度で積み立てていて、すでに全納済みですし、株なんて手元にありません。相場はアップダウンする生き物です。また買い時が来るまで、私は現金or(不動産以外の)現物で持っておくのが良いのではないかと思っています。
2026年09月19日 04:52
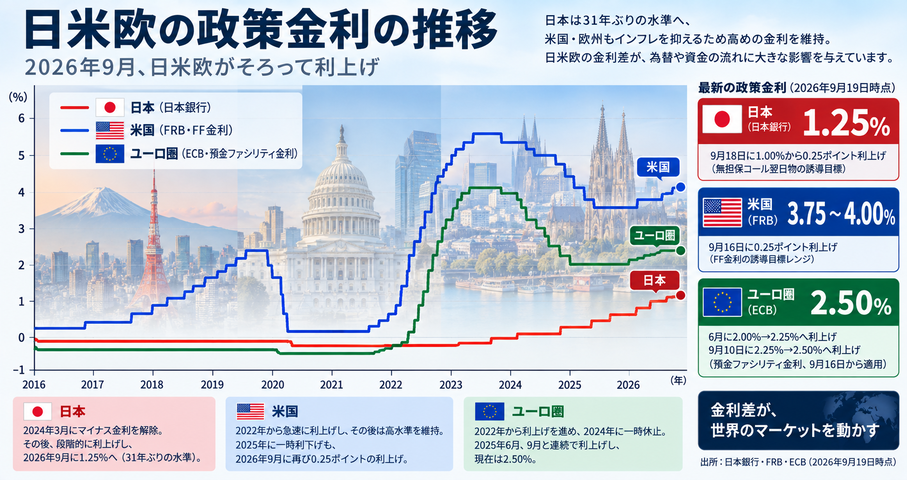 日本銀行が政策金利を1.0%から1.25%へ引き上げました。報道では「31年ぶりの高水準」という言葉が並んでいますが、今回の利上げは市場ではほぼ折り込み済み。発表後の為替市場では円高にならず、逆に円安へ振れました。
それより私が気になったのが「31年ぶり」という時間の長さです。
31年前に22歳で銀行や証券、不動産業界に入った人は、現在53歳です。すでに現場の責任者どころか、部長や役員になっている人も多いでしょう。つまり、そんなベテランですら「金利のある日本」を実務としてほとんど経験していないわけです。
私は逆でした。阪神淡路大震災のあった27歳まで、マンション販売の企画など不動産関係の仕事をしていたので、当時は金利があるのが当たり前。むしろ、その後にやって来たゼロ金利の世界の方を異常だと思い続けてきました。
2002年に自分で住宅ローンを組んでから24年間、一度も変動金利にしなかったのも、その感覚があったからです。結果だけを見れば、長い間、変動金利の方が有利でした。それでも「こんな低金利がいつまでも続くはずがない」と思っていました。
この金利上昇の影響を大きく受ける可能性があるのが不動産市場です。東京都心では利回り3%以下という収益不動産も珍しくありません。それでも買われてきたのは、極端な低金利に加えて「物件価格はまだ上がる」という期待があったからでしょう。
しかし、金利が上がれば話が変わります。事業用・投資用不動産では、銀行だけでなくオリックスなどノンバンクから資金を調達するケースも多く、日銀が0.25%利上げしたから融資金利も0.25%だけ上がる、という単純な話ではありません。
実際の融資金利は金融機関の調達コストや信用リスク、物件評価などで決まり、政策金利以上の幅で上昇する場合もあります。利回り3%の物件を高い借入比率で購入している場合、資金調達コストが上昇すれば利益は急速に圧縮されます。
今は物件価格も下落していますので、「借入金利上昇」「収益性悪化」「売却価格下落」ということが同時に起こっているわけです。これまで「利回りは低くても、最後に高く売れればいい」という前提で物件を購入・仕入れてきた事業者にとっては、かなり大きな環境変化でしょう。
そして怖いのは、1.25%という金利そのものが歴史的に見て異常に高いわけではないことです。
日本では31年間という長い時間をかけて、本来は特殊だったはずの「金利がほとんどない世界」が当たり前になってしまいましたが、まだまだ世界から見ると低すぎるわけで、今回は日本の金融や不動産が「金利のある世界」へ戻っていく過程の序章なのではないでしょうか。
私が怖いのは、その当たり前の世界を実務として知らない世代が、いまや日本の金融や不動産業界の中心にいるということ。これこそが、日本が陥っている諸悪の根源のような気がしています。
幸いにして、日銀の植田総裁は明日のお誕生日で75歳。副総裁2名は60代で、審議委員6名のうち50代は2名だけなので、この方々は金利ある世界に対する理解が十分にあると思いますので、できるだけ早期に、日米金利差が解消されていくことを祈ってます。
2026年09月17日 06:08
 住宅ローンの金利について、今年2月以降、何度かブログ記事を書きました。その時にも「これから住宅ローン金利は上がっていく」と書き、実際に今年5月に見直し時期を迎えた私自身の住宅ローン金利も、1.05%から4%に変わった(ともに10年固定)ことを書きました。
これについて、当初は「まさか4%って高すぎませんか?」との反応が大半でしたが、それからわずか数カ月で、結構なスピードで状況が変わってきました。
日本銀行は今日と明日(9月17日/18日)に金融政策決定会合を開催します。現在の政策金利は1.0%。市場では今回、0.25%引き上げて1.25%とする見方が有力となっています。
しかも、さらにその先についても利上げが続くという見方が強く、マーケットではおおむね「0.25%ずつ段階的に」というシナリオが描かれています。
ただ、私はちょっと違うことも考えています。もし日銀が市場にサプライズを与えるつもりなら、今回いきなり0.5%上げて1.5%にしてしまう。そして、その後比較的早い時期にさらに0.25%上げる。そんな可能性もゼロではないと思っています。
実際、今回の金融政策決定会合を巡っては0.5%利上げを予想する声も出ています。もちろん現時点での中心予想は0.25%ですから、これはあくまで私の想像にすぎません。
しかし、住宅ローンを抱えている人にとって本当に怖いのは、日銀が今回0.25%上げるのか0.5%上げるのか、という話だけではないような気がしています。
日本の10年国債利回り、いわゆる長期金利は、9月に入って一時3%を超える水準まで上昇しています。住宅ローンの固定金利にも、その影響はすでにはっきり表れています。
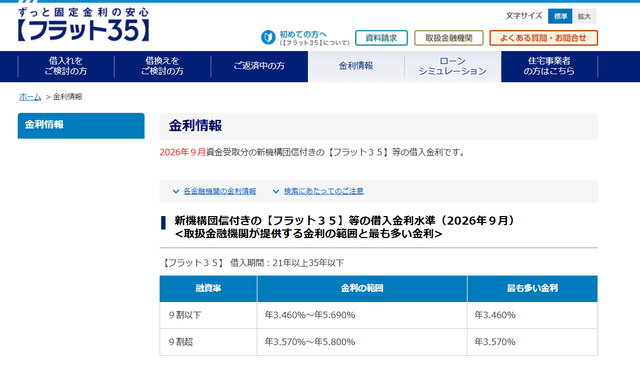
例えばフラット35。2025年9月の最頻金利は1.89%でした。それが今年2月には2.26%、5月には2.71%、7月には3.14%、8月には3.29%、そして2026年9月は3.46%です。
たった1年間で1.89%から3.46%。
これはもう「少し住宅ローン金利が上がった」というレベルの話ではありません。
一方、これまで圧倒的な低金利を武器に、多くの住宅ローン利用者に選ばれてきたのが変動型住宅ローンです。
住宅ローンの変動金利については、「日銀が0.25%利上げすれば住宅ローンも0.25%程度上がる」という説明をよく目にします。確かに、変動型住宅ローンの基準金利は短期プライムレートなどを通じて、日銀の政策金利の影響を強く受けます。
ところが、私は「政策金利が0.25%上がるから住宅ローンも0.25%上がる」という単純な話だけでは済まなくなってくるのではないかと思っています。
理由は銀行側です。これまで日本の銀行は、長い超低金利時代の中で住宅ローンの顧客を奪い合ってきました。
「変動金利0.?%」という激しい金利競争を続け、金利による差別化が難しくなると、今度は死亡時に残債がなくなる団信(団体信用生命保険)の保障内容の競争へと移行しました。今では死亡・高度障害だけではなく、がんや三大疾病などに保障範囲を広げた商品も珍しくありません。
ゼロ金利どころかマイナス金利政策まで行われた時代には、銀行側にも資金を貸し出す先を確保したい事情があり、その一つが住宅ローンでした。
確かに住宅ローンは、個人向け融資としては金額が大きく、長期間にわたって取引が続き、給与振込やクレジットカード、預金など別の取引にもつながる商品です。
ただ、個人向け取引は審査から契約、その後の管理まで手間がかかります。それでも銀行が住宅ローン金利を極限まで下げて競争してきたのは、それだけ顧客を獲得する価値があったからでしょう。
ところが、今は世の中全体の金利が上昇しています。企業融資をはじめ、より高い金利で運用できる貸出先が増えてきました。国債の利回りも上がっています。
そうなると銀行から見れば、膨大な数の個人を審査し、契約し、何十年にもわたって管理しなければならない住宅ローンを、わざわざ極端な低金利で取り合う必要があるのだろうか、という話になってきます。銀行の経営側からすれば、住宅ローン部門にも相応の収益性を求めるのは当然です。
そして銀行が住宅ローンの収益性を改善する方法は、単純に基準金利を上げることだけではありません。「金利優遇幅を縮小する」という方法があります。ここが、私が一番怖いと思っているところです。
例えば、基準金利1.5%で、当初5年間は1.3%の金利優遇を受けられ、その後は優遇幅が縮小するという条件の住宅ローンがあったとします。実際の適用金利は 1.5%−1.3%=0.2% です。
ところが5年後、基準金利が3.5%に上昇し、さらに契約上の金利優遇幅が0.2%になったとすれば 3.5%−0.2%=3.3% となります。
基準金利は2%しか上がっていないのに、実際に支払う金利は0.2%から3.3%へ、実に3.1ポイントも上昇するわけです。
仮に5,000万円を35年の元利均等返済で借りたとすると、概算では以下のようになります。
・最初の5年間 借入額5,000万円/適用金利0.2%/返済月額 約12万3,273円
・6年目以降 ローン残高約4,307万円/適用金利3.3%/残り30年の返済月額 約18万8,626円
月々約12万3,000円だった住宅ローンが、本来の計算では約18万9,000円になる。月に約6万5,000円、年間では約78万円の負担増です。
もちろん実際の商品では、返済額を5年間据え置く「5年ルール」や、返済額の増加を前回の125%までに抑える「125%ルール」を採用している金融機関もあるため、必ずしも一気にこの金額まで返済額が上昇するわけではありません。
しかし、返済額が抑えられたからといって、金利上昇そのものが消えてなくなるわけではありません。返済額の中で利息の占める割合が増え、その分だけ元金の減り方が遅くなります。つまり、問題がなくなるのではなく、先送りされるだけです。
さらに重要なのは、現在の日銀について、物価上昇に対して金融引き締めが後手に回る「ビハインド・ザ・カーブ」を懸念する見方があることです。
これまで住宅ローンの変動金利は、政策金利や短期プライムレートの動きに沿って比較的段階的に引き上げられてきました。
しかし、これから銀行にとって住宅ローンを超低金利で獲得するメリットそのものが小さくなっていけば、政策金利の上昇幅とは別に、新規貸し出しなどで優遇幅を縮小する金融機関が増えても不思議ではありません。
これこそが、「日銀が0.25%上げたから、住宅ローンも0.25%上がるだけ」と考えてはいけない理由です。
さらに為替も気になります。
ベッセント米財務長官は日本の金融政策についてたびたび発言しており、円安是正や日銀の利上げを巡る思惑が為替市場を動かす場面も出ています。日銀の利上げ観測が強まっても、円安圧力が完全に消えたわけではありません。
円安が続けば輸入物価を通じてインフレ圧力が残る。インフレが収まらなければ日銀はさらに金利を上げる。金利を上げれば、住宅ローン金利にも影響する。そんな循環に入っています。
もちろん、日本の銀行が日銀の政策金利とは無関係に、際限なく変動金利を上げていくとは思いません。しかし、これまでのような「基準金利から大幅に割り引く」という金利優遇幅を、新規貸し出しなどで縮小していくことは十分にあり得るのではないでしょうか。
住宅ローンを考える上で怖いのは、「日銀があと何回0.25%上げるのか」だけではありません。「銀行はこれからも住宅ローンを超低金利で貸したがるのか?」私は、こちらの方が重要な問題だと思っています。
表面上は低い金利の商品を残しておきながら、審査基準や金利優遇を受けるための条件を厳しくするという方法だってあります。そう考えると、「広告に出ている最低金利が何%か」だけを追いかけていても、住宅ローン市場全体の変化は見えてこないような気がします。
と、こんなに説明しているのに、うちの息子は今年5月に変動金利で新しく住宅ローンを組んでしまいました。
身近な人すら説得できないのですから、このビミョーなブログ程度で住宅ローン利用者に警告なんて発せられないとは思いますが、少なくとも今の私なら、新しく住宅ローンを組むのであれば固定金利を真剣に検討します。
「変動金利は固定金利より安い」長年当たり前だったこの常識が、これから35年間という住宅ローンの返済期間中も続く保証はありません。
住宅ローンを借りるということは、単に「今の金利が何%か」を比較するだけの話ではありません。これから35年間の金利変動リスクを誰が負うのかを決めることでもあります。
金利変動リスクを金融機関側に背負ってもらうのか、それとも自分自身で背負うのか。それが固定金利と変動金利を選ぶということなのだと、もう少し住宅購入を検討している人にも認識してもらいたいと思っている私です。
2026年08月30日 04:41
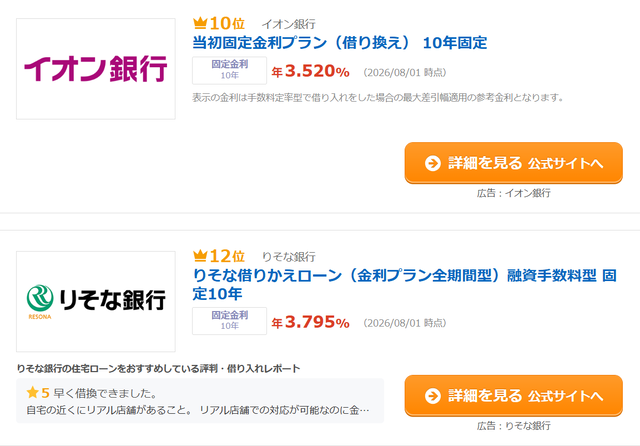 住宅ローンの変動金利について、少し気になる話を耳にすることがあります。「日銀は0.25%ずつ利上げしているのだから、住宅ローンの変動金利も0.25%ずつしか上がらない」本当にそうなのでしょうか。
ここ何度かの日銀による政策金利の引き上げが0.25%刻みだったことから、「日銀が0.25%上げれば住宅ローンも0.25%上がる」と考えている方もいるようです。しかし、これは少し危険な考え方だと思います。
そもそも日銀が決めているのは、日銀の政策金利です。私たちが銀行から借りている住宅ローンの金利を、日銀が直接決めているわけではありません。
もちろん政策金利が上がれば、金融機関の資金調達コストや短期プライムレートなどを通じて住宅ローン金利にも影響します。しかし、最終的に住宅ローンの金利を設定するのは、それぞれの金融機関です。特に「これから借りる人」と「すでに借りている人」は分けて考える必要があります。
新規の住宅ローンでは、金融機関が設定する「基準金利」から「金利引下げ幅」を差し引いて、実際の適用金利が決まる商品が多くあります。
例えば、基準金利3.0%/金利引下げ幅▲2.0%/適用金利1.0%だったとします。基準金利だけ0.25%上がれば、適用金利は1.25%です。しかし新規借入について金融機関が金利引下げ幅を▲1.5%に変更すれば、基準金利3.25%/金利引下げ幅▲1.5%/適用金利1.75%となります。
基準金利は0.25%しか上がっていなくても、新たに借りる人の適用金利は0.75%上がることになります。逆に住宅ローン獲得競争が激しくなれば、金融機関が優遇を拡大して、基準金利が上がっても新規借入の適用金利を低く抑えることも考えられます。
一方、すでに住宅ローンを借りている人については、金融機関がその日の気分で金利を変更できるわけではありません。契約した商品の基準金利や金利見直しのルールに従って変更されます。
つまり大切なのは、「日銀が何%利上げしたか」だけを見るのではなく、自分が契約している住宅ローンが「何を基準に金利を決め、いつ、どのように見直されるのか」を理解しておくことです。
そしてもう一つ注意したいのが「5年ルール」と「125%ルール」です。これは金利の上昇を抑える制度ではありません。金利が上昇しても一定期間は毎月の返済額を変えなかったり、返済額を見直す際の増加幅を一定範囲に抑えたりする仕組みです。
返済額が変わらなくても、支払額に占める利息の割合が増えれば、その分だけ元金の減りは遅くなります。しかも、すべての住宅ローンに5年ルールや125%ルールがあるわけではありません。実際、PayPay銀行は両ルールを採用していないことを明記しています。
長く続いた超低金利時代によって、私たちは「住宅ローンの金利は低いもの」という感覚に慣れてしまったのかもしれません。
しかし住宅ローンは20年、30年、35年と返済していく商品です。その間には金利だけでなく、収入、家族構成、教育費、物価、税金、修繕費など、さまざまなものが変わります。だから住宅ローンを組む時に大切なのは、「今の金利ならいくら借りられるか」だけで考えないことだと思います。
金利が上がっても、多少収入が減っても、予想外の出費があっても生活を続けられる。住宅ローンは「借りられる金額」ではなく、「ゆとりを持って払い続けられる金額」で組む。結局、それが一番大切なのではないでしょうか。
私が自分の住宅ローンについて「10年固定の金利が1%から4%になった」という記事を書いてから数ヶ月が経過しましたが、今や「10年固定で4%はお得でしたね」という状況になりました。今後の金利動向から目が離せない状況であることを意識していきたいと思います。
2026年08月29日 06:24
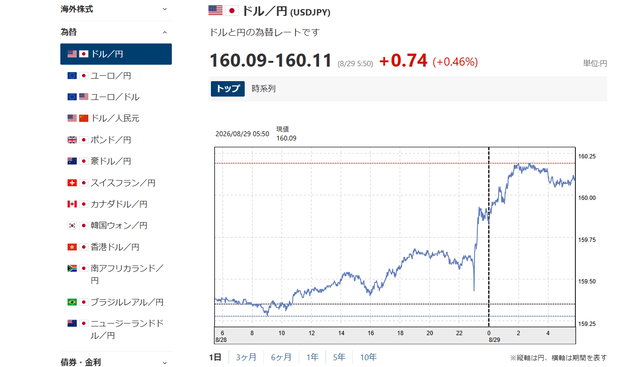 昨夜から今朝にかけて円安が進み、ドル円相場はついに1ドル=160円を突破しました。
7月末から8月初めにかけて、日本政府はアメリカと協調して大規模な円買い介入を行い、一時は155円台まで円高が進みました。
ところが、それから約1カ月。再び160円です。為替介入そのものが無意味だったとは思いませんが、少なくとも円安の流れそのものを変えることはできなかった、ということなのでしょう。
そして、ここからいよいよ気になってくるのが、日本銀行の利上げです。為替相場を円高にすること自体は日銀の金融政策の目的ではありませんが、日米の金利差が円安要因の一つとなっているのは明らかだからです。
現在、日銀の政策金利は1.0%。これまでの日銀は、金利を上げるとしても基本的には0.25%ずつ、しかもかなり慎重に間隔を空けながら利上げしてきました。
日本経済は長い間、ほとんど金利のない世界で動いてきましたから、急激に金利を上げれば、住宅ローンから企業融資、設備投資、国債市場、さらには政府の利払いまで、あらゆるところへ影響が出ます。
ですから私は、日銀はそう簡単に年2回も3回も利上げするような中央銀行ではないと思っていました。まして6月に1.0%へ引き上げたばかりです。通常のペースで考えれば、9月にもう一度利上げするというのは、かなり早い。もともと次の利上げは秋以降、11月あたりになるのではないかという見方を私はしていました。
ところが、どうも雲行きが変わってきました。原因は円安です。
市場では、9月17、18日に開かれる次回の日銀金融政策決定会合で、日銀が政策金利を現在の1.0%から1.25%へ引き上げるとの観測が急速に強まっています。
8月下旬に行われたロイターのエコノミスト調査では、57%が9月利上げを予想。金利スワップ市場では、一時9月までの利上げ確率を8割以上織り込む状態になっています。
つまり、すでに市場の関心は「日銀は年内に利上げするのか」ではなく、「9月に上げるのか」というところまで前倒しされているわけです。
日銀の使命は物価の安定です。今回、ドル円が再び160円を突破しました。こんな円安が続けば、原油、天然ガス、食料、原材料など、日本が海外から輸入しているものの価格を押し上げます。それが国内価格へ転嫁されれば、日銀が無視できないインフレ要因になります。
実際、日銀自身も円安による輸入価格の上昇が国内価格へ転嫁され、物価を押し上げる可能性を繰り返し指摘しています。
そうなると、「まだ6月に利上げしたばかりだから、次は秋まで様子を見よう」という悠長なことを言っていられなくなる可能性があります。
ただ、すでに市場は9月に0.25%上げることをかなり織り込み始めています。円高へと流れを変えるには何らかのサプライズが必要となるだけに、ここで0.5%上げて一気に1.5%へ持っていくような動きがあれば、かなりのサプライズとなります。ただ、そこまでの挑戦はできないだろうというのも、市場の見方なのだと思います。
この状況が続けば、0.25%刻みで利上げする場合、9月に1.25%へ上げ、さらに11月に1.5%へ、ということになるのでしょう。しかし、どうせ2カ月後にもう一度上げるくらいなら、9月に一気に1.5%というのもアリかもなーって感じがするのは、私だけでしょうか。
もちろん、現時点で9月利上げすら決まったわけではありませんし、11月の追加利上げに至っては、完全に今後の経済・物価・為替次第です。
ただ、ほんの少し前までなら「日銀がそんな短期間に何度も利上げするだろうか」と考えていたシナリオが、ドル円160円という数字によって、現実味を帯び始めているように感じます。
9月17、18日の日銀金融政策決定会合。ここで本当に1.25%へ引き上げるのか。9月に利上げした場合、日銀はそこでしばらく様子を見るのか。円安と物価上昇が収まらなければ、11月にも再び利上げするのか。それとも、これまで続けてきた「0.25%刻み」という利上げ幅そのものを見直すのか。
ドル円160円という数字は、単なる為替相場の節目ではなく、日銀がこれまで続けてきた慎重な利上げのペースそのものを変えてしまう数字になるのかもしれないと思っている私です。
それはさておき、宿を出てモビリティリゾートもてぎへと向かいます。ぜひ全日本ロードレース選手権への応援をお願いいたします。
2026年07月26日 05:39
 円安が日本にとって本当に良いことなのか悪いことなのか、正直なところ私には分かりません。ただ総理の高市早苗さんが円安容認派で日銀の金利上昇に否定的であることは分かります。
確かに、日本は輸出で成長してきた国です。円安になれば日本製品の価格競争力が高まり、輸出企業の利益が増え、法人税などの税収増につながるという説明も理解できます。
しかし、その代表例として挙げられるトヨタ自動車の利益を見ていると、そんな単純な話ではないように思うのです。
現在のトヨタは、日本で作った車を海外へ輸出して利益を上げている企業ではありません。世界中から部品を調達し、世界各地の工場で生産し、それを世界中で販売しています。
つまり、発表される巨額の利益には、海外で生み出された利益も数多く含まれています。それらを円に換算すれば、円安の局面では利益が大きく膨らんで見えるのは当然です。
もちろん、日本から輸出している分については円安の恩恵があります。しかし、現在の利益全体を見ると、「円安のおかげで商業的に大成功を収めている」というほど単純ではないように感じます。
だからこそ、円安による為替差益で一時的に利益が大きく見えたからといって、その分をそのまま恒久的な賃上げに回すのは簡単ではありません。
もし将来、円高へ戻れば、その為替による押し上げ効果は一気に消えてしまいます。その時に賃金を下げられるのかと言われれば、現実には難しいでしょう。
確かに、円安になれば日本で生産した製品は海外で売りやすくなります。しかし、今の日本企業や日本人に「さあ海外へ進出しよう」という勢いがあるでしょうか。
海外旅行でさえ以前より大きな負担になっている今、現地へ行って市場調査を行い、新たな販路を開拓することは、昔よりはるかに高いハードルになっています。
また、「インバウンドで日本は潤っている」とも言われます。もちろん、日本の文化や食、治安などに魅力を感じて訪れる外国人も数多くいます。その一方で、円安によって「日本は安く旅行できる国」になったことが、訪日客増加を後押ししているのも間違いありません。
私は、この「安い日本」というイメージが世界に定着してしまうことに、強い危機感を覚えています。賃金が低く、物価も安い国だから観光客が集まる。それが日本の競争力になってしまうことを、本当に喜んで良いのでしょうか。
私がカナダに引っ越した1988年1月は、1カナダドル=102円でした。その時のホームステイ(下宿)代は朝・夕2食付きで475ドル。つまり5万円以下でした。7月から借りた都心のマンションは680ドル=約7万円。自由に海外へ働きに出られましたし、留学もできました。
その頃の日本は「豊かな国」という印象を持たれていました。私自身も、日本での稼ぎで気軽にカナダへ引っ越し、学校へ行くことも仕事をすることもできました。
今の日本人には簡単に留学なんてできないでしょう。ここ数年の急激な円安によって、海外の大学に留学中だったものの、卒業をあきらめて帰国したという方もいます。日本での稼ぎで海外生活すること自体が困難な時代です。
つまり、今の日本は世界から「貧しい国」と思われている可能性があります。そのことを、日本の政治家や日銀は分かっているのでしょうか。
政府が円安を容認し続けた結果として今起きている現象は、日本の国際的な存在感や購買力がどんどん失われているだけに見えます。
円安は決して「善」でも「悪」でもありません。ただ、円安を是正するための施策が講じられず、日銀の政策金利の引き上げすら遅々として進まない状況が正しいのかどうかは、一度冷静に考えてみる必要があるのではないでしょうか。
アメリカとイランの戦いはまだまだ続きそうです。大半の原子力発電所を止めている日本では、電気を作るにも何か燃料を燃やすしかありません。そのすべてが輸入である以上、今後さらなる物価上昇が起きるのは確実でしょう。
我が社の海外出張手当は1日5千円(国内は3千円)。1ドル=164円なら約30ドルです。アメリカ出張だと、水のボトルを買ってビッグマックセットを食べたらなくなってしまいます。これは行き過ぎた円安だと思いますので、ビッグマックセットを2回食べられる程度の1ドル=130円ぐらいにしてほしいと思っている私です。
最後に、購買力や総合的な通貨の相対実力を示す日本円の実効為替レート(リンク)で見ると、1ドル=360円だった固定相場時代(1970年前後)の水準まで円の価値が低下しています。そこまで円の価値が下がっているという現実を高市政権が一大事だと受け止めない限り、今後も円安は進むと思っています。
2026年07月21日 06:05
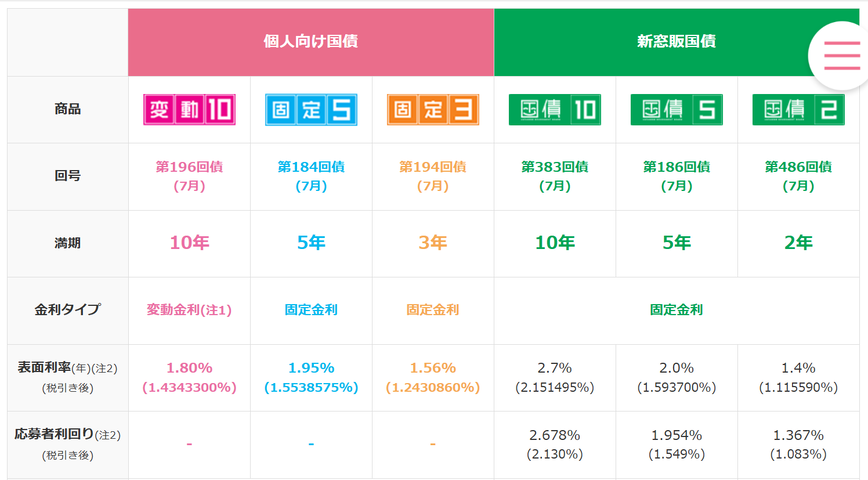 「日銀が0.25%ずつ利上げしているのだから、自分の住宅ローンの変動金利も0.25%ずつしか上がらないはず」ここ最近の利上げ局面を見て、そう語っているYouTubeチャンネルを多数見かけます。しかし、この認識は非常に危険な誤解のように感じます。
そもそも住宅ローンの「変動金利」は、日銀の政策金利と1対1で連動するものではありません。金利を最終的に決定するのは、あなたがお金を借りようとしている(あるいは借りている)金融機関のルールと経営戦略です。
今回は、この変動金利の仕組みを正しく紐解き、「新規借入を検討している方」と「すでに借りている方」の2つの視点から、これから直面するリスクと具体的な対策を考えてみたいと思います。
これから住宅ローンを組む方が最も警戒すべきなのは、銀行が提示する「金利引下げ幅(優遇幅)」の縮小です。なぜなら、住宅ローンの変動金利は、ローンの定価にあたる「基準金利」から、顧客ごとに適用される「金利引下げ幅」を差し引いた「適用金利(実際の支払金利)」で決まるからです。
銀行間で顧客獲得競争が激しい時期は、この金利引下げ幅が大きく設定されるため、私たちは超低金利の恩恵を受けられます。しかし、市場環境が変われば、銀行はこの「割引率」を変更します。
例えば「基準金利3.0%/金利引下げ幅▲2.0%/適用金利1.0%」の住宅ローンがあったとします。銀行が基準金利を0.25%引き上げるだけなら、「基準金利3.25%/金利引下げ幅▲2.0%/適用金利1.25%」です。
でも基準金利上昇時に、金融機関が「他で儲かるので住宅ローン比率を下げよう」と考えた場合、新規顧客向けの金利引下げ幅を縮小してくる可能性は十分にあり得ます。「基準金利3.25%/金利引下げ幅▲1.5%/適用金利1.75%」なんてのは、普通に想定内の事態でしょう。
日銀の利上げは0.25%なのに、これから住宅ローンを借りる人の適用金利は0.75%上昇するわけです。
新規借入向け金利は、各金融機関の経営戦略によって日常的に変動しているのが実態です。つまり、「日銀が0.25%しか利上げしていないのだから、住宅ローン金利も0.25%しか上がらない」という理屈は、少なくとも新規で住宅ローンを借りる人には当てはまりません。
しかも、住宅ローン商品によって金利引下げ幅のルールもバラバラです。借入期間中ずっと一定の金利引下げ幅が適用される商品もあれば、固定金利選択型などでは「当初5年」「当初10年」といった期間限定で大きな引下げ幅が設定され、期間終了後に引下げ幅が変わる商品もあります。
最初の返済額だけを見て住宅ローンを借りてしまい、数年後に優遇幅が縮小すれば、返済額が一気に上昇する危険もあります。
また、金利上昇局面では「本審査が通った時には低金利だったのに、実際の融資実行時には適用金利が大幅に上がっていた」ということも起こり得ます。住宅ローンは必ずしも「申し込んだ日の金利」が適用されるわけではなく、融資実行時の金利が適用される金融機関もあるからです。
そんなわけで、これからローンを組む際には、一つの金融機関だけに絞り込まず、複数の金融機関を比較しておくべきでしょう。
そして、「いつの金利が適用されるのか」「金利引下げ幅は全期間固定なのか」「当初期間だけの優遇なのか」「基準金利は何を基準に、いつ見直されるのか」こうした契約条件を必ず確認しておく必要があります。
一方、すでに変動金利で住宅ローンを借りている方については、毎月の返済額が急激に増えない「5年ルール&125%ルール」があるという話を以前のブログに書きました。もちろん、すべての変動金利型住宅ローンにこのルールがあるわけではありません。そして、このルールがあったとしても、金利そのものの上昇を抑えてくれるわけでもありません。
返済額が据え置かれている間に金利が上昇すれば、毎月の返済額に占める利息の割合が増え、元金が全然減らないという事態に陥る危険性があります。
それ以外にも確認しておきたいのが、自分の契約している住宅ローンの「金利引下げ幅」です。現在の引下げ幅は完済まで維持される契約なのか。一定期間が経過すると変わるのか。基準金利が上昇した場合、自分の適用金利がどのように変わる仕組みなのか。一度、契約書や約款を引っ張り出して確認してみた方がいいでしょう。
長きにわたる超低金利環境のせいで、私たちの頭には「変動金利は上がっても少しずつ」という根拠のない安心感が染み付いています。しかし、それは過去の経験則に過ぎません。
日銀が決めるのは、あくまで「日銀の政策金利」です。あなたの住宅ローン金利がどのように決まり、いつ見直されるのかを決めているのは、あなたがお金を借りている金融機関との契約です。
次の日銀の発表に一喜一憂するのではなく、まずは自分が結ぼうとしている、あるいはすでに結んでいる「契約のルール」を正しく把握することから始めるのがいいんじゃないかと思っている私です。
最後に、いまだに「なぜ住宅ローンを金利4%・10年固定にしたのか?」と聞かれます。
これまで私は、「住宅ローン最後の10年は元金が少ない」「他行への借り換えは手数料がムダ」「60歳目前で新たに団体信用生命保険の審査を通すのは簡単ではない」「将来の金利上昇リスクをこれ以上負いたくない」と説明してきました。それでも、なかなか理解してもらえませんでした。
ところが、最近は次のように説明すると、多くの方に納得してもらえることが分かりました。
「絶対に貸し倒れのない10年物国債の金利が3%近いのに、なんで貸し倒れリスクのある住宅ローンを金利3%未満で貸し続ける必要があるんじゃい?と考えた時に、住宅ローン金利が4%を超える時代が来る可能性は十分にあると思ったから」。それ以上でも、それ以下でもありません。
これまでの日本では「住宅ローン金利は低くて当たり前」でした。しかし、金利がある世界では、お金を貸す側も当然ながら「いくらの金利なら貸す価値があるのか」を考えます。
国に10年間お金を貸して3%近い金利が得られる時代に、民間金融機関が、個人に対して長期間超低金利で住宅資金を貸し続けることが本当に当たり前なのか。私は、そこを考えました。
日銀が次に0.25%上げるのかどうかよりも、「金利のある世界に戻った」という大きな変化の方が、住宅ローンを考える上でははるかに重要なのではないでしょうか。私はそう思っています。
2026年07月08日 04:40
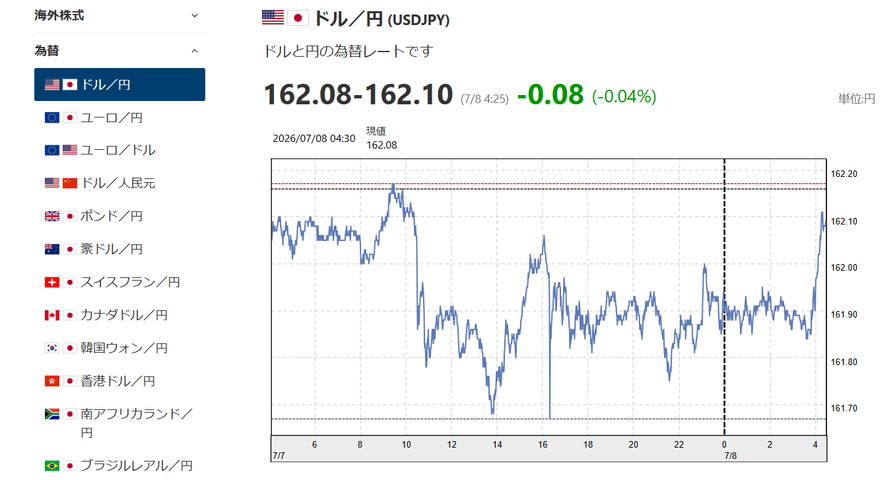 私が円安について最初にブログを書いたのは2022年4月「円が下落するという意味(リンク)」でのことでした。1ドル=128円と言う局面でした。
この中では「総理や日銀総裁も含め日本人は円安について寛容な態度ですが、1ドル105円が128円になるってことは、日本円でしか給料をもらって無い方は給料が4分の3になったこと意味してるの分かってます?」と書いています。
当時から私は「日銀は金利を正常化すべきだ」と考えていました。しかし当時のテレビや新聞では、「円安の原因は日米の金利差による円キャリートレード」「投機筋が円を売っている」「投機を止めれば円安は収まる」といった解説が数多く見られました。
この時点ですでに「120円が防衛ライン」と言っていたのは軽々と突破され、「130円が限界」と言われていましたが、ココも余裕で突破。それでも「135円なら介入」等という経済評論家が大半で、円の価値がドンドン失われていることに気付いている人は少ないようでした。
半年後の2022年10月には「円安が止まらない(リンク)」と書いています。この時点では1ドル=148円となっていて、「150円なら為替介入」との話しが当たり前のように出ていた時でした。
そんな状況でしたから、私は「為替介入があったらドルを買おう」と決めていて、実際に介入があり130円前後になった年末年始に100万円分のドル建て生命保険に入りました。この時、もっと円建ての生命保険をドル建てに変えるべきだったかもしれませんが、まだ良く分かっていませんでした。
私自身「150円はさすがに行き過ぎ」と思っていたのですが、経済評論家やアナリストが言う防衛ラインは何度も引き上げられていき、日銀の利上げもユルユルとしか進みませんでした。その結果が今の1ドル=162円と言う状況なのでしょう。
そもそも、「円安はアメリカの金利が高く日本の金利が低いから円を売ってドルを買っている円キャリートレードが原因」なのでしょうか。
私は「1ドル=200円を突破する可能性もある」と書いたこともありましたが、その時の判断理由はリモートワークの普及でした。突然日本中でZoomやTeamsといったリモート会議システムに課金するようになり、NetflixやYouTubeといった動画サブスクの利用が急拡大したためです。
私を例に挙げると、コロナ禍で「Zoom・Office365・Netflix・YouTube・DAZN・Amazon prime・Disney+」へ課金するようになりました。月額約1.3万円。年間15万6千円です。
そもそもこの他にAdobe Creative Cloud Proの月額1万円を負担していました。今はAIへの課金が月額3万円ほどあります。私一人だけで前述のサブスク分を合わせると月額5.3万円・年間60万円以上が円からドルになっているわけです。
この他にもNISAを活用する人が激増(総口座数は約2,826万口座で国民の3分の1が利用)。利回りで選べばオールカントリーやS&P500といった商品を選ぶ方も多いでしょうから、当然ながらアメリカへ投資することになり、円が着実にドルへと流れるわけです。
仮に3千万人がサブスクへ月額3千円課金するとして900億円/月。年間で1兆円以上。つみたてNISAで月額3万円をアメリカへの投資に回す人が1千万人いたとして年間で3兆6千億円。少なく見積もっても毎年5兆円は普通の日本人が円をドルに流している計算になります。
つまり、私から見ると現在の円安理由は円キャリートレードなんてレベルでは無く、構造的な物に見えるわけですよ。そして私の視点に基づいて、私は全資産を着実にドルへと変えています。経済評論家なんてあてに出来ませんからね。
Temu・SHEIN・AliExpressで買い物をすれば着実に円が外貨に替わります。これも円安要因でしょう。Amazonで買い物したってアメリカ企業です。しかもAmazon商品には多くの越境ECが含まれています。日本人は毎日円を捨てて外貨へと替えているのが現実なのではないでしょうか。
もちろん、為替は日米の金利差だけで決まるものではありません。輸出入、企業の海外投資、観光、エネルギー価格、各国の金融政策など、数え切れないほどの要因が重なって動いています。
ただ、この数年間で私たち日本人の生活そのものが大きく変わったことも事実です。海外のサブスクを利用し、海外企業のAIサービスへ課金し、NISAで海外株へ投資し、海外ECサイトで買い物をする。そのたびに円は外貨へと替えられています。
私は、こうした「生活様式そのものの変化」が、円安の構造的な背景の一つになっているのではないかと考えています。だからこそ、これからも「経済評論家が何と言うか」ではなく、自分自身で考え、自分自身の資産をどう守るかを判断していきたいと思っています。
数年後、このブログを読み返した時に、「あの時から日本の構造は変わっていたのか」と思うのか、それとも「見当違いだった」と思うのか。その答えはまだ誰にも分かりません。しかし、自分なりの仮説を持ち、行動し、その結果を検証し続けることこそが、一番大切なのではないかと思っている私です。
2026年07月03日 10:59
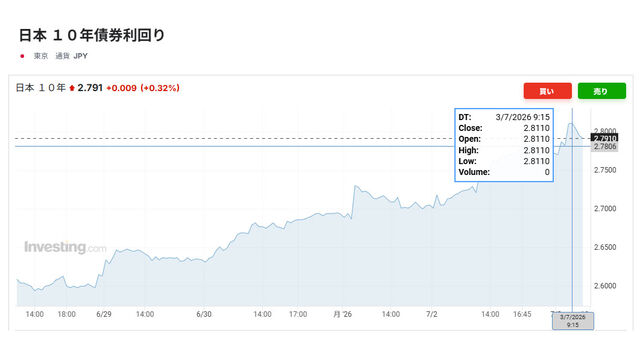 いやーしびれますねー。5月に私の住宅ローン金利が10年固定1.05%から同じく10年固定で4%になった記事を書いたばかりですが、もう今日7月3日の東京債券市場で、長期金利の指標となる新発10年物国債の流通利回りが一時2.810%に上昇しました。
ぶっちゃけ私は5月末に金利見直しした際、当然日銀は利上げが後手に回らないように0.25%刻みじゃなく0.5%ぐらいの金利上昇させるだろうと思いましたが、政府が6月末の骨太の方針で「日銀は金利を上げるな」的な事を書いたので、こうなっちゃいました。
市場は高市政権がやろうとしている総額370兆円超のお金ジャブジャブ作戦を、財政悪化ととらえているのかもしれません。もう少し様子を見てみたいと思います。
2026年05月16日 05:11
 「日本円だけで資産を持っているのは、もはやリスクでしかない」そう感じて、実際に行動を起こす一般の人が今、急増しています。
何を隠そう、私もその一人。日銀がなかなか金利を上げない中、資産を守るための「リスク回避」として、また円をドルに換えてしまいました。正しくは「円建て保険」を解約し、「米ドル建て」に乗り換えたのです。
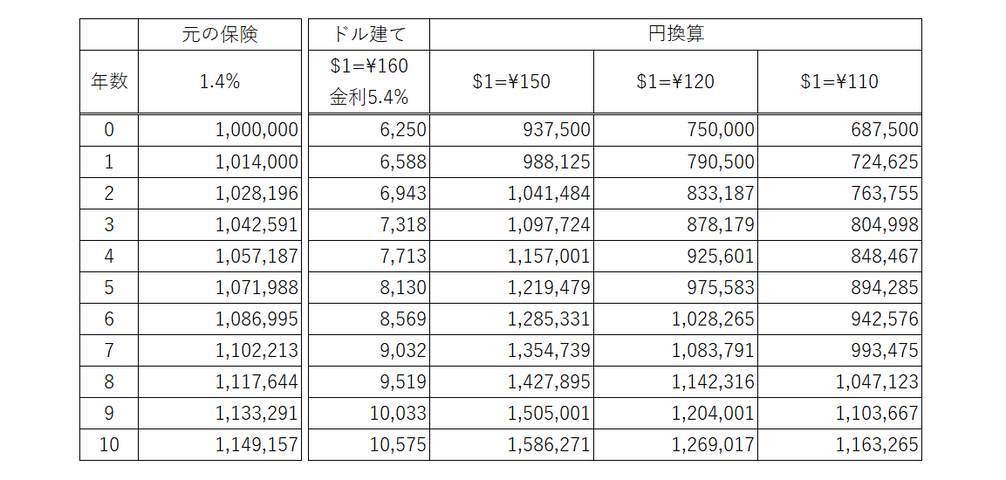
今回私が動かしたのは、すでに保険料を払い終えていた円建ての生命保険。約24年前の加入で運用金利は1.4%。これを最低確定利回り5.4%の米ドル建て保険に乗り換えました。そうすると1ドル=115円でもドル建てのほうがお得なのです。
元金100万円の場合)
・100万円=6,250ドル(1ドル=160円の場合)
・100万円を年利1.4%で10年運用=約115万円弱
・6,250ドルを年利5.4%で10年運用=約1万ドル超
「今後もさらに円安が進む(かもしれない)」と言われているこの時代に、これだけの金利差がある。となれば、生活防衛のためにドルの世界へ資金が逃げていくのは、ごく自然な流れでしょう。
もはや現在の円安は投機筋(プロのヘッジファンドなど)の仕掛けだけが原因では無いと思うのです。「日本人が日本円を信用して預けておくのをやめた」という構造的な円安に入っています。
まだ気づいていない高齢者層が「円建て=損/ドル建て=得」という事に気づいたり、その層を狙って外貨建て運用を提案する組織が出てきたら、日本人が持つ莫大な個人金融資産が一気にドルへと変わる危険性すらあるわけです。
ここで素朴な疑問が浮かびます。「政府は円安による物価高を嫌がっているはずなのに、なぜ日銀は金利上昇をここまで抑制しているのか?」 という点です。
確かに日銀金利の上昇は住宅ローン返済中の方にはダメージです。でも国民における住宅ローン返済中比率なんて25%未満で、残りの75%以上は、すでに完済した人や、ずっと賃貸の人、親の家を相続した人や一括キャッシュで買った人など。いずれにせよ、今まさに金利上昇の恐怖と戦っているわけではない人たちです。
だったら金利を上げて個人資産を増やして、それが市場に回るような仕組みにしたほうが、日本全体を活性化するんじゃないかと思うんですよねー。
先日はつみたてNISAの話しを書きましたが、あれも多くが海外で運用されてます。だってネットで利回りランキングを見るとS&P500やオルカンが良いので、選ぶならそれらになるのは当然。現役世代も毎月ドル建て投資をやってるってことですよ。
私のような一般人ですら円建て保険をドル建て保険に変えている現実こそ、市場からの明確なサインではないでしょうか。引き延ばせば引き延ばすほど、円の価値は目減りし、インフレは加速し、あとから帳尻を合わせるための利上げは大幅な物にせざるを得なくなると思います。
日銀は「できるだけ早く、そして市場の裏をかくような大きめの幅」での利上げに踏み切るべきではないでしょうか。これ以上、国民の資産が海外へ逃げ出してしまう前に、日本の通貨としての価値を守る決断をしてほしいと小さく思ってます。
なお保険についてのご相談は資格の問題でお受け出来ません。(ただし個人的な知り合いには良い営業マンを紹介させていただきます)
でも保険証券をスマホで写真撮影(名前や住所などの個人情報は黒塗りなどで隠して)して、AIに投げれば結構的確なアドバイスがもらえると思いますので、やってみられても良いかもですよー。
2026年05月05日 06:42
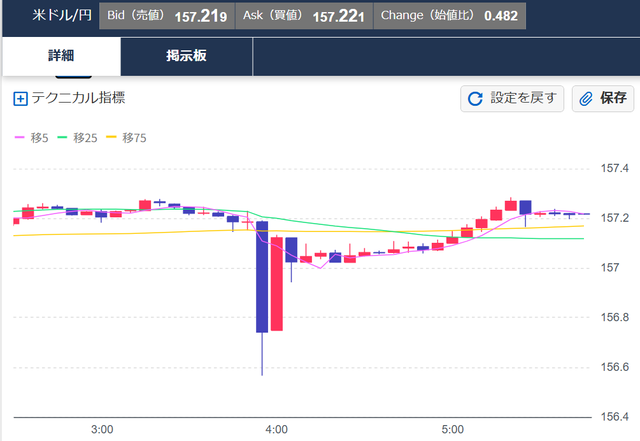 先日3日のブログ「為替介入って効果あるの?」に「為替介入で一時的に1ドル=160円超から155円台に突入したもののすぐ157円台に戻った」話しを書きました。
1日には財務省・三村財務官が「まだまだ序盤」と言っていたのですが、昨日午後また為替介入したらしく一時155円台に入りましたが、すでに為替介入前の157円台に戻っています。
昨日の片山財務大臣会見では「投機的な動きについては断固とした措置をとる」としていましたが、私は以前と同じ考えでして、現状は1ドル=160円突破は当たり前だと思っていて、日銀が基準金利を上げないと為替介入は意味が無いと思っています。
たぶん、お仕事でドルを使う方からすれば「155円台になったら買え」と会社から言われているでしょうし、財務大臣と財務官が大型連休中の為替介入を予告していたので、投機筋はお休み中だとしても、実需層は休み返上で備えていたことでしょう。
現在手元にある生命保険のうちドル建ては妻名義の1本のみ。2003年に加入して2013年に前期全納済み。調達平均は1ドル=112円でした。これが年利(最低)3.05%で運用されていて、月々3万円だったので、投資元本360万円です。
360万円を1ドル=112円で調達したので約3万2千ドル。これが2013年の全納時点で約3万8千ドルになっていました。そして12年経った昨年春に約5万5千ドルになっていました。1ドル=155円計算で850万円超。円で持ってたらと思うとゾッとします。
これを昨年春に年利(最低)5.05%確定の商品に変えました。期間は10年。10年後には約9万ドルになります。1ドル=100円計算で900万円。1ドル=150円なら1,350万円。誰が日本円で持っておくんじゃい!って感じなわけですよ。
そんなこと書いてる私ではありますが、自分の生命保険は円建てでして、超ムダに大した金利もつかず600万円ほどが寝かされております。そして、こいつもドル建ての先ほどと同じ商品に変えようかと検討中。小さいながらも600万円がまたドルに変わることでしょう。
大した金額でも無い個人金融資産を考えてもこの感じですから、やはり日銀は金利を上げないとまずいと思うのですが、難しいんですかねえ。
少なくとも為替介入を最低3回はやってからでないと金利を上げられないって話しなのかもしれません。ってことは5月には基準金利が上がるんですかね。でも0.25%刻みじゃ効果が少ないので、1%ぐらい期待したいところですけどねー。
すでに都心のタワマンは値下がり傾向になったので、今後は海外投資家が逃げて行くでしょうから、円を売ってドルを買うシフトは強まる可能性が高いかも。
結局、国がいくら「断固とした措置」と言ったところで自分の身を守れるのは自分の決断だけ。寝かせっぱなしの私の600万ではありますが、内心忸怩たる思いはありつつも「出稼ぎ(ドルシフト)」に出そうと思っている私です。
2026年03月28日 05:58
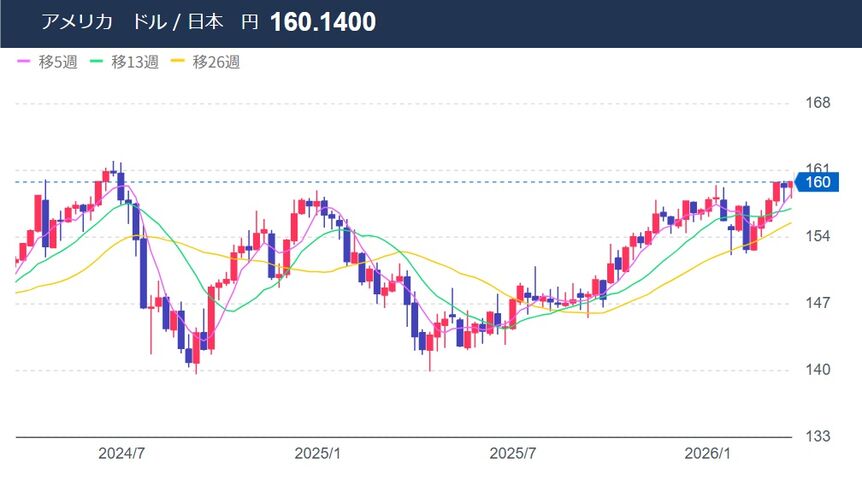 またドルが160円を突破しました。160円に近づくと政府が為替介入すると言われていましたが、結局介入しないまま週末に入ってしまいました。
トランプ氏はアメリカの物価高騰対策としてFRB(米国連邦準備制度理事会)にかねてより金利を下げろと圧力をかけ続けていますが、2会合連続で現状の3.50〜3.75%に据え置いています。対する日銀の政策金利は0.75%。結構な金利差です。
私が昨年春に加入したアメリカドル建て生命保険の年利は10年間は利回り確定で5.25%。150円前後で加入したので、100万円が6666ドルだとすると、1年で金利が付いて7千ドル超えとなり、1ドル=160円で換算すると1,122,554円となります。
日本円建ての生命保険なんて利回りは実質ゼロみたいなもんだけどインフレなので円の価値が低下し続けてるからかけるだけムダ。当然ですがこんな調子なので、NISAやiDeCoや投資信託で資産運用してる方も、円建てではない商品を選ぶでしょう。
私が若い頃はローンを組んで外車や海外ブランド品を買った物ですが、円安の今は圧倒的に安いのは国産。安いのを買って余ったお金は毎月1万円で良いので外貨建てで資産形成って方が多いと思います。
日本人ですらそうなわけで、外国人から見れば1ドル110円が160円になってるってことは、1億円の不動産は1ドル110円なら約91万ドルなのに、1ドル160円だと約62.5万ドルなので3割引きに見えます。そりゃあ日本の物件を買い漁り、値段が吊り上がってしまいました。
その結果、都心のマンションは気が付けば海外の持ち物になってしまい、日本人が買おうとしても輸入品を買うのと同じように3割以上高となっていて、今年はその動きが戸建て市場にも移って来ました。
円安対策は日銀の仕事ですが、インフレ抑制なら金利を上げるのがセオリー。同じく円安対策も金利を上げるのがセオリーです。だったら金利を上げればいいじゃね?って話しなのですが、景気を一気に冷やす可能性もありどうなるかはビミョーな感じ。
今回の春闘は賃上げ回答だらけでしたが、そこにイラン情勢がぶつかって景気後退は確実。人件費が増えて景気が悪化すれば企業収益も悪化するのは当然。大企業の収益悪化は中小企業への値下げ圧力に直結するので大企業が上げただけ中小企業の人件費は下がるでしょう。そこに有利子負債の金利上昇がぶつかったらヒドイ未来しか見えません。
たかが160円、されど160円。財務省が動いて為替介入するでしょうか。ただ、中長期的にはもっと円安に進むとしか思えないので、財務省の心理的ハードルは170円に移るのではないかと思ったりしてます。
どっちにせよイランの話しが落ち着いたらトランプ氏は日本に「復興費用はよろしく」「機雷除去もよろしく」と言ってくるでしょう。当然それもドル建てなので、この週末は為替介入の有無を見続けつつFXでも楽しむこととします。
2025年12月30日 07:27
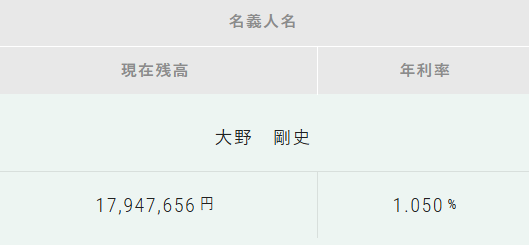
 昨日、会社の定期預金1200万円が満期になりました。利子は0.01%の3,050円。もちろんこれを担保に借金しているので右から左へ借金返済になるのですが、その利子も1%と格安。ただ受け取る利子の100倍ですがね。
バブル崩壊って1990年頃の話しです。この処理をユルユルやってたら97年から98年に大手銀行や証券会社が倒産しまくり、日銀がゼロ金利政策というのをやりはじめました。
でもその時の速水日銀総裁は何度も「私が採用しましたが異常事態です」と言い続け、早期にゼロ金利解除すると言っていたのですが、2000年のITバブルで解除され2001年のITバブル崩壊で復活。ゼロ金利という麻薬に日本中が侵され続けました。
金利がゼロなら借金する人は楽ですが、金持ちは貯蓄が減るだけとなり、日本は個人資産の大半が現金という国なのに金持ちが貯蓄を切り崩して生活する時代になりました。そりゃあ安物しか売れなくなります。
その昔、生命保険の利回りは6%以上ありました。私も新入社員時代に何も考えず加入させられましたが、今証券を読み返すと6.5%でした。離婚時に解約しちゃったんですけどね。毎月2万円の60歳満期だったのですが、今も加入していれば元本840万円なのに3千万円超え。満期時に3700万円以上が受け取れる仕組みになってました。
金利が低いなら貯蓄しませんよね。住宅ローン金利も7%以上だったのが1%を切る時代となり、私達の年代も金利が凄かった生命保険や定期預金を解約して頭金として住宅購入に走りました。
そこに「金融政策だけでデフレ脱却可能=リフレ」という安倍首相が2013年に誕生。日銀総裁も黒田氏というリフレ信者に交代し、すでにゼロ金利だったのをさらに金融緩和する方向になりました。これが「黒田バズーカ=異次元緩和」です。
現金を日本中にバラまけば物を買う人が増えまくり景気が良くなってデフレ脱却という目論見で国債を日銀が買いまくる作戦実行。でも金利が低いままなので金持ちはお金を使わない生活を継続。すでに10年以上もその生活してますから余裕ですよ。
安倍総理は大手企業に3%の賃上げを要求したので大手企業は下請けを叩きまくり原資を捻出。少子高齢化で社会保障費を上げたので3%の賃上げがあった大企業でも手取りは変わらず、中小零細企業の社員は手取りが減りまくる状態に。
さらに最低賃金を上げたので低賃金のアルバイトやパートで成立していた産業構造が崩壊。2016年には日銀が「マイナス金利」を打ち出します。
これで金融機関や生損保が大ダメージを受け、高い金利の商品を解約させて掛け捨て商品へ誘導する保険見直し会社が乱立。死亡時2千万円の保障は維持しながら解約返戻金を頭金にして住宅購入すればガン団信もついてるので最高!みたいなヤツ。
これで35年ローンでの住宅購入は30歳前後までしか無理だったのに、1千万円以上の保険解約返戻金を頭金として3階建てペンシルハウスを購入する45歳以上が激増してパワービルダーが台頭。
利回りが期待できないけど生保の満期現金のある60歳代向けには35年一括借り上げで安心みたいなアパート経営をやらせる企業も激増。そして気が付けばみんな現金が無くなり借金まみれになりました。
そんなこんなで安倍政権のリフレ政策と黒田バズーカが超空砲のまま終わったのですが、低金利シャブ漬け状態の国民はデフレ希望と低金利住宅ローンの呪縛から抜け出せず、ゼロ金利政策からの脱却が確実視されて新しく就任した植田総裁もマイナス金利解除から0.75%までの上昇程度で終わっています。
10年積み立て合計1200万円で3,050円の利子ってどうですか?何か買おうと思います?そりゃあ外債や投資信託しますよね。積み立てNISAなら誰かが勝手に運用してくれて利回り4%以上。20%以上もゴロゴロあります。
今の若い人は枠まるごとNISAでいいかも。間違っても銀行や郵便局に預けてはいけません。学資保険よりも圧倒的に利回りの良い商品が山ほどあります。
円安&デフレ脱却の基本は「まず利子をつける」ってことなんじゃないかと思っております。
2025年12月24日 06:48
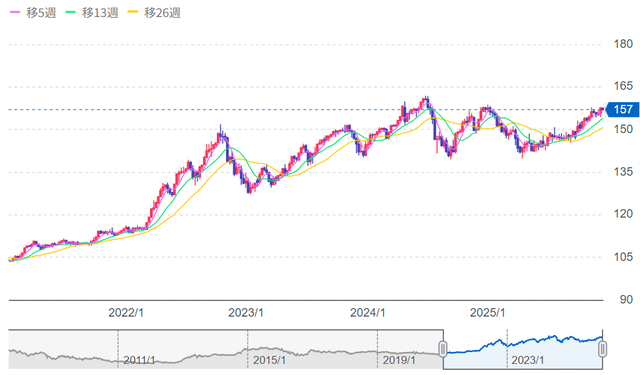 円安が止まらないとの報道がありますが、ドル安も止まってません。為替に詳しい方々が「ドルが下がると円が上がる」なんて言ってきたことは仕事してる感を出すためのウソだったことが良く分かりました。
以前から「日本はアメリカと一蓮托生だからドルが下がれば円も下がるというセット下げが当たり前なんじゃ無いの?」と思っていましたが、以前はユーロ圏各国もアメリカと一蓮托生に見られていたので、ドル/ユーロ/円の間で資金を動かすなら円という選択肢もあり得たのでしょう。
アメリカ大統領が訳の分からない事を言い出したのに対し、これについて行くと表明した日本は訳の分からない国側に入れられ、金融危機だったギリシャや経済危機だったスペインが劇的に回復し、逆にドイツが没落・フランスが停滞したせいでEU域内の経済格差が縮小して、さらに安全保障政策で脱アメリカ的に切り替えたのも好感触要因だったかも。
私は年始に1ドル=160円時代が定着すると考え、3月中旬に1ドル=149円で約800万円をドルに移しました。おそらくドル決済がある企業はみな同じ行動をしたと思います。でも12月初旬まで150円を切る円高傾向でしたので決断失敗という感じだったんです。
とはいえ当初から「1ドルが140円から160円の間ならOK」ってイメージでしたし、日本の根幹を支える自動車産業は円が安ければ安いほど利益額が大きくなるので何の問題も無いでしょう。3月末の決算期に1ドル=150円周辺にいてくれー!と思っているかも。
何よりも「日銀は0.25%刻みでしか金利を上げられない」と世界中にバレたのが円安を決定づけましたね。金融トレーダーはとっくに年末年始のお休みに入っているので、実際に稼働するのは1月中旬以降だと思いますが、もっと円安に振れるかもです。
間違いないのは円安だから物価が上がってるってのは幻想で、日銀がノルム(=社会の雰囲気)と呼ぶ「消費者が値上げやむなしと思う空気を出している」から上がっているのが現実。これまで値上げを我慢して来た人々が堰を切って値上げしているだけだと思います。
今一番もったいないのは海外旅行へ行く事でしょうね。航空券もホテルも高い。出張ならまだしも旅行はヤバすぎ。昨年はバルセロナやルマンへ行きましたが、とうとう今年は1度も欧州出張しませんでした。無理っす。
問題は諸悪の根源ともいえる中国の減速。中国の巨大デベロッパーであったエバーグランデ(恒大)やカントリーガーデン(碧桂園)が破綻しても政府系だから絶対に大丈夫といわれた「万科」の社債返済が出来なくなりそうとのことで、いよいよ中国バブル崩壊が視野に入って来ました。
ピョンチャンオリンピックの頃は「東京大会以降はアリババとバイドゥが国際スポーツ市場を席巻してるんだろう」と思っていただけに、ここまで中国政府が民間企業を徹底的に叩きのめすとは思ってもみませんでした。
これだけは「習近平さんよろしく頼むよ」と祈るしかないわけで、日本政府も中国の危機回避へ向け、まずはパンダ10年借りる資金として何億円か投資してあげて欲しいと思っております。
なおこの記事はドン・キホーテで今年の年始に買った中国「CHUWI(ツーウェイ)」製パソコンで書いております。おしまい。
2025年12月20日 07:57
 昨日、日本銀行が政策金利を0.5%程度から0.75%程度に引き上げると発表しました。私の住宅ローンは変動金利なので返済額が上がる事でしょう。
自宅購入は2002年。ちょうど小泉総理が誕生したばかりの頃で、当時は政策金利ではなく公定歩合と言う言葉が使われていて、それが2001年に0.50%→0.35%→0.25%と下がっていき、9月には基準貸付利率が0.25%から0.10%へ。さらに量的緩和政策でジャブジャブお金が金融機関に投入されました。
それまで個人客や零細企業に見向きもしなかったメガバンクには「リテール重視」が義務付けられ、「家を買うなら今でしょ!」的な雰囲気が蔓延し、その恩恵を受けて私も住宅ローンを組むことが出来ました。
その際に組んだのは10年固定の35年ローンで金利は3.0%。当初5年0.5%金利優遇で2.5%というもの。変動金利を選ばなかった理由は単純で、当時の日銀速水総裁が変わったらゼロ金利政策は見直されると言われていたからでした。
ところが福井総裁に変わっても大きな変化は無く、2007年にSBI銀行が誕生した際に「住宅ローンの借り換えキャンペーン」をやっていたこともあり、それまで借りていたメガバンクへ相談に行くと「印鑑さえあれば変動金利に変更できて金利は0.5%になる」と言われました。
購入時は何も考えてなかったのですが、その時に示されたシミュレーションは以下のとおり。
・借入4250万円35年ローン(当初5年2.5%/以後3%) 返済総額6千7百万円超
・借入4250万円35年ローン(当初5年2.5%/以後0.5%) 返済総額約5千万円
「えー!いま変動に変えたら1千7百万円も得になるのー!」といった感じで印鑑を取りに帰り、変更したのを昨日のことのように覚えています。あれから18年も経ちましたかー。
長年この0.5%でしたが昨今の政策金利上昇を受け現在の金利は1.05%。来年5月末まで固定金利特約があるのでこのままですが、それ以降は1.3%に上がるのでしょう。将来の金利不安が出て来たので、今10年固定(金利2.64%)へ変更しようか他社へ借り換えしようかと本気で検討しています。
最終的な返済総額がいくらになるかは12年後まで分かりませんが、まあまあエライこっちゃではあるわけで、10年以内に35年ローンで住宅購入した方はもっと大変なことでしょう。たかが0.25%ですが固定金利に変えれば金利の安い所でも1.5%以上になるので悩ましいですねえ。
そんなわけで、今借りているメガバンクに相談するのが最初だと思い予約を入れました。小さなオッサンの小さな悩みを本気で聞いてくれるとは思いませんが、小さくもがいております。
2025年12月10日 07:20
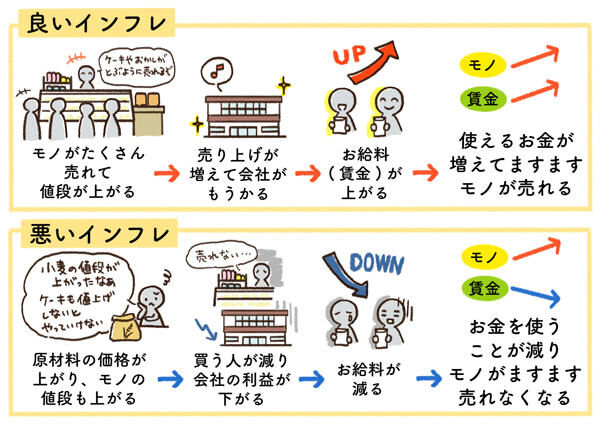 「インフレーション(以下インフレ)」と「デフレーション(以下デフレ)」って言葉は学校でも習いましたし、社会に出てからもよく聞くのですが、最近の話しは全く理解できません。
例えば、インフレには2種類あって1つは「需要(ディマンド)増加による物価上昇=ディマンドプル・インフレ」、もう一つは「生産コストアップによる物価上昇=コストプッシュ・インフレ」というヤツ。これって誰が言い出したの?単純に物価が上がればインフレで終わりじゃ無いの?
間違いないのは価格が上がっても消費者がついて来てるから物価上昇が続いてるわけで、売れなくなった場合は値段は下がるはず。問屋だって在庫がダブついたら安く売るし、賞味期限がある物なら投げ売りだってしますしね。
私は金融関係者や中央銀行の人や経済評論家が仕事やってる感を出すために次々と造語を作って言葉遊びしてるのが気に入らないんですよ。今や「インフレなのに経済が停滞(Stagnation)してる状況=スタグフレーション」なんて言葉まである。ヤメレ!
日銀は物価をコントロールする所ですよね。物価安定目標が2%なんだから、物価が上がりすぎれば利上げ、物価が上がらなければ利下げ。政府の意向なんて反映しないでいいんですよ。そんなの反映するから賃金も物価も30年以上も変わらなかった。
私の高校の先生は「世の中は常に物価が先に上がって企業・自治体が儲かってから給与が上がる。だから給与生活者は賃金が上がった時には物価がもっと上がってる状態になる。」と教えてくれました。私の高校時代ですから30年前の教えです。
物価ってのは消費全体の話しであって、米や卵の価格が2倍になった話しと日本の物価は関係ない。
・米が国民1人年間50kg×1.25億人=62.5億kg=10kg袋6.25億袋
・卵国民1人年間320個×1.25億人=400億個=10コ入り40億パック
米10kg9千円で5兆6千億円、卵10個350円で1兆4千億円の合計7兆円。GDP650兆円として合計約1%の話しですよ。残りの99%のほうが重要じゃ無いですか。
ガソリンの暫定税率を廃止にして価格を下げるとか、最低賃金を上げるとかも意味が無い。そもそもこの程度の物価上昇で、また物価を下げる施策を打ったらいつまでたっても給与生活者の実質賃金なんて上がらないでしょ。
日銀は以前から「ノルム(=社会の雰囲気)」が重要と言って来たんですが、コロナ明け頃からそのノルムが「なんでも値下げしろ」から「なんでも値上げするよねー」に変わったのではないでしょうか。
日銀だって物価を上げるために何度も利下げしてマイナス金利にまでしたけど物価は上がらなかった。ってことは金融施策や政府施策じゃない何かで物価が上がって来た。それもゆるやかな上昇なので、この上昇カーブを中小零細企業の賃金上昇につながるまで維持して欲しいんですけどねえ。
なにやら物価高対策で政府がおこめ券を配るとか検討してるそうですよね。でもお米は死ぬほど余っていて来年9月には暴落間違いナシらしいです。設備投資して今年から米を増産した農家はぶっ潰れますよ。
なんかいつも政府が金券とか配り始めると国がおかしくなるんです。家電エコポイントの時は大型液晶テレビが飛ぶように売れて需要の先食いで終了後に家電各社がドボン。液晶に全振りしたシャープは吹っ飛び、プラズマに賭けたパナソニックも大ダメージ。ソニーも単独でのテレビ事業を諦めサムソンと協業。三洋電機は消滅しました。
スマホだって1円で買えたのに、政府が「1円で客を釣るのはけしからん」とチャチャ入れたら今や20万円以上。しかも分割販売が当たり前になったせいで滞納や支払いがたびたび遅れる方が激増。そのせいで車や住宅といった高額ローン審査に落ちる人が激増して消費を冷やしてます。
国会議員や政府は国民生活の細かい話しに首突っ込まないでいいんで、毎年3%程度の経済成長率を10年以上維持する計画を立て、輸出型企業の育成を頑張ってもらって貿易黒字にして、輸出型企業が稼いだお金がジャブジャブ国内に回って国内の物価上昇を賃金上昇カーブが追い抜くようにしてください。
インフレと言いますが、たかだか1%から3%程度なら普通の物価上昇率。それよりも30年以上も物価と賃金が上がらなかったことのほうが問題なわけで、まずは現在の物価上昇を止めないよう、政府&日銀には正しい施策を取っていただきたいと思っております。
ちなみに私は31歳でサラリーマンを辞めた26年前の年収1150万円が最高でした。今や1千万円なんて遠く及ばない世界ではありますが、日本政府が用意してくれた平和という素晴らしい社会で暮らさせていただいております。何の文句も無いのに変なこと書いてすみません。
2025年04月13日 07:24
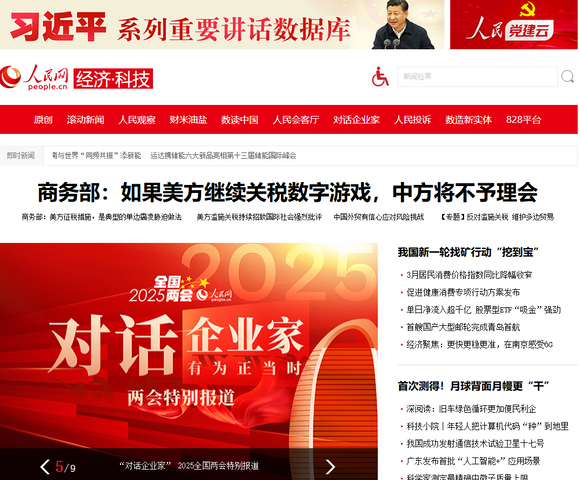 写真は今朝の人民日報ですが、これが中国共産党の機関紙であるだけでなくNo.1メディアであり、国の意見を国民に伝える大きな役割を負っているのですが、今回のトランプ関税の話しは当初2日間は話題にも出ず、「商務省:米国が関税の数字ゲームを続ければ、中国はそれを無視するだろう」程度です。
ただ、海外にある中国人富裕層向けの不動産&事業投資サイトでは、「関税の安い地域に投資しよう」なんてのが平然と書かれていて、工場進出を例に挙げると「サイパンなら安いフィリピン人労働者が使えてMADE IN USAを名乗れる」とか、「日本はアメリカみたいなもので関税も優遇されMADE IN JAPANブランドも得られる」なんて調子です。
実際にそれは現実で、私もアパレルメーカー数社にサイパンへの投資を促したことがあって、一時期リバイスのUSAモデルはサイパン製だったこともありました。ただ、電力事情が悪すぎて大規模工場建設が難しく、日本政府が貿易赤字解消の対米投資としてサイパンへの発電所建設をしてもらえるといいのになーって感じで終わりました。
結局、関税って関税率の高い国から低い国へ迂回輸出する三国間貿易しちゃえば回避できるわけで、日本にも北朝鮮の海産物が山のように入って来てますが、あれなんて正式取引できないのを沖で韓国漁船に引き渡し、それが日本に輸入された後で産地偽装して国産と称されてますよね。何度か摘発されたアサリはまさに代表例。
今の中国人経営者の頭は「対米輸出する拠点をどの国にするか」になっているので、トランプ関税が比較的低く、投資金額だけで永住ビザが出る国への投資が活性化しつつあり、たった数日しか経過していないのにカナダやオーストラリアが人気を博しています。
中国人経営者ってすごくないですか。メディアを読んでも何も書いてないトランプ関税に対し、数日間で海外拠点の設置へ舵を切ってるんですよ。日本人経営者なんて「金曜日のニューヨークダウが上がったから月曜日の東京市場は様子見だな」ってな感じでしょ。
それでも総理や外務省がバリバリ対策会議やってればいいのですが。石破さんは大阪・関西万博開会式からホテルニューオータニ大阪で食事してホテルオークラ神戸泊りです。そんなの維新のイベントなんだから顔出ししたら帰って対アメリカ対策でしょ。
週明けには各種金融機関に「高齢なんで会社ごと誰かに譲りたいと言ってる町工場は無いか?」って問い合わせが山のように入りますよ。私の住んでいる地域はニコンやアルプスアルパインが近所にあるので超工作精度の高い町工場が多数あります。気が付いたら多くが中国系に変わっちゃうんでしょうねえ。
それはさておき、いつも人民日報を読んでいるのですが、本当に中国人はこれを読んでるのか?と思うほど実情が反映されてない記事だらけです。それなのに機敏に世界情勢の変化に対応できるのは、それだけ多くの競合企業が国内にあるからなんでしょうねえ。
今は上海も北京も一時と比較すると明らかにさみしい感じになってます。不動産バブル崩壊の影響が大きいのは間違いないですが、さすがにこのバブルも20年続きましたから、最初に1千万円未満でマンションを買った人は1億超えでしたんで、ほとんどが利益を得ているわけです。
日本の株だって数年前は1万円でしたから、今「大損だー!」と言っている人の大半は2月や3月と比較しての話しであって、1万円が3万円になってる時点で3倍にもなってます。一番ダメージを受けているのはここ1年以内に株を始めたとかNISAやってますとか退職金を全部S&P500にぶち込んだって方でしょうね。
中国の実情を理解するには、現地へ行って肌感で情報を得るしかないのですが、中国が大量保有するアメリカ国債を、関税への報復で売り浴びせることになると、一気に金融恐慌の恐れも出てくるので、これを買い支えられるのは日本だけですから、今週は日銀の植田総裁にはよろしくお願いしたいところです。
それにしても世界情勢が見通せない中で、日銀の金融政策決定会合が4月30日・5月1日のゴールデンウイークど真ん中なんですよ。ここで利上げなんてことになったらどうなっちゃんでしょうね。とにかく旅行などには行かず事務所には毎日出る予定にしております。