投資家
2026年10月10日 02:25
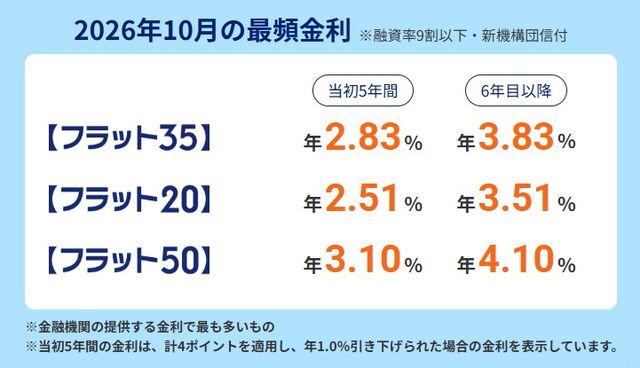 今年5月末、私が借りている住宅ローンの金利1.05%(10年固定)が見直し時期を迎え、次の10年間は4%になるという話をこのブログに書きました。その際、複数の方から「そんな高金利になるわけがない」「4%なんてあり得ない」といったご意見をいただきました。
それ以来、住宅ローンの金利上昇について何度かブログを書いてきましたが、あれからわずか4か月。今やフラット35でも、借入条件によっては金利が4%に近づく水準になっています。
そんな中、金融関係の方とお話しする機会があり、住宅ローンや不動産市場について、興味深い話を3つ伺いました。
まず1つ目は、金利上昇によって購入できる住宅の価格が下がってしまうという話です。
例えば、毎月20万円を住宅ローンの返済に充てられる人がいたとします。35年返済、元利均等返済、自己資金ゼロという条件なら、金利1%では約7,085万円の住宅を購入できます。ところが、金利2%では約6,038万円、3%では約5,197万円、4%では約4,517万円になってしまいます。
つまり、収入も返済能力も変わらないのに、金利が1%から4%に上がるだけで、購入できる住宅の価格が約2,570万円、率にして約36%も下がるわけです。
単純計算では、これまで8,000万円のマンションを購入できた人は約5,100万円、1億円なら約6,400万円が上限になります。もちろん、実際には自己資金や融資条件などによって変わりますが、それにしても大きな差です。
2つ目は、都心部を中心に高騰してきた投資用・事業用不動産の利回りについてです。
これまで東京都心の不動産は、賃貸収入による利回りが低くても、将来的な値上がりを期待して取引されてきました。中には表面利回りが1.5%から5%程度という物件もあります。
例えば、1億円の不動産から年間300万円の家賃収入が得られれば、表面利回りは3%です。全額を借り入れた場合、金利1%なら年間利息は100万円ですが、金利4%では400万円。家賃収入だけでは利息すら賄えず、年間100万円の赤字になります。
実際には固定資産税や管理費、修繕費なども必要ですし、元本返済もありますから、資金繰りはさらに厳しくなります。
こうなると、投資を見送る人が増えるのも当然でしょう。金融関係の方によれば、保有物件の売却を進める投資家も増えているそうです。
もちろん、すべての投資家が全額を借り入れているわけではありませんし、融資金利が一律に4%になったわけでもありません。それでも、低金利と将来的な値上がりを前提に購入してきた投資家にとっては、大きな環境変化です。
さらに、年間300万円の賃貸収入がある物件でも、投資家が求める表面利回りが3%なら物件価格は1億円、5%なら6,000万円となります。利回りだけで逆算すれば、物件価格が4割も下がる計算です。
もちろん、不動産価格は立地や需給、賃料などによって決まるため、必ずそうなるわけではありません。ただ、住宅ローンの借入可能額が減り、投資用不動産の採算性も悪化すれば、これまでのような高値で取引できる相手は限られてきます。
建築費の上昇や都心部の供給不足、富裕層による現金購入など、価格を下支えする要因もありますが、「都心の不動産なら買っておけば値上がりする」という考え方が、今後も通用するのかは疑問です。
そして3つ目は、すでに住宅ローンを抱えている人の問題です。
特に変動金利で住宅ローンを組んでいる方は、金利上昇による返済負担の増加に加え、マンションの管理費や修繕積立金の値上がりという、ダブルパンチに見舞われる可能性があります。
これまでなら、返済が厳しくなっても、値上がりしたマンションを売却すれば住宅ローンを完済できるケースも多かったでしょう。しかし、不動産価格が下落すれば、売却してもローンの残債を返しきれないという事態が起こり得ます。
例えば、住宅ローンが6,000万円残っているマンションを、これまでは7,000万円で売却できたとします。ところが5,500万円でしか売れなくなれば、売却するには(住宅ローンが払えないほど困窮した状態で)差額の500万円を用意しなければいけません。実際には、売却費用なども必要ですから、負担はさらに大きくなります。
つまり、金利上昇によって返済が苦しくなったからといって、簡単に売却して解決できるとは限らなくなるわけです。
今回伺った3つの話は、それぞれ別の問題のようで、実はすべてつながっています。
金利が上がれば購入できる住宅の価格が下がり、不動産投資の採算性が悪化し、売却価格にも影響が及ぶ。そして、不動産価格が下がれば、すでに住宅ローンを抱えている人にも影響が出てくるということです。
もちろん、不動産価格が今後必ず下落するという話ではありませんし、地域や物件によって状況は大きく異なるでしょう。
ただ、長年続いた超低金利を前提に、住宅も投資用不動産も価格が上がり続けてきたことを考えると、金利上昇が不動産市場に与える影響は、私たちが想像する以上に大きいのかもしれません。
これから住宅を購入する方は、金融機関がいくら貸してくれるかではなく、自分がいくらなら返し続けられるのか。そして、すでに住宅ローンを抱えている方は、金利がさらに上昇した場合の返済額と、現在のローン残高を改めて確認しておく必要があると思います。
住宅ローン金利の上昇で不動産価格はどうなるのか分かりませんが、「不動産は値上がりするもの」「いざとなれば売ればいい」という、これまでの常識が通用しなくなる時代が、すでに来ているのかもしれないと感じた1日でした。ひえー!