住宅購入
2026年01月13日 04:49
 私が新築戸建住宅を購入したのが2002年。1999年から2000年にかけて「ゼロ金利政策」が実施され、2001年には「量的緩和政策」も始まる中で、こんなバカみたいに金利が安いのは今だけだということで家購入を決断したわけです。
購入直前にはITバブル崩壊があり株価が激下がり。2年前は2万円を超える局面もあった日経平均は1万円を切って8500円あたりまで下がる中で、株のように乱高下する物では無く、安定資産としての不動産にも興味がありました。
約4,250万円の35年ローンを約3%の10年固定金利で組むも、ゼロ金利が延々と続いたため途中で金利見直しを実施。現状は1.05%となっています。今までの23年間を考えると最初から変動金利で借りておけば良かったというのが現状の暫定結果ではあります。
しかも今までの期間の大半がデフレでしたので、企業収益も自分の所得も上がらず、そうなると当然ですが返済の苦しさは全く変わりませんでした。
本来なら物価上昇に伴って所得も上昇し、住宅ローンの返済額はずっと変わらないので、年を経るごとに返済は楽になると思っていましたし、そうなれば繰り上げ返済もできるので、35年ローンを組んでいても、30年以内で返済できると思っていました。
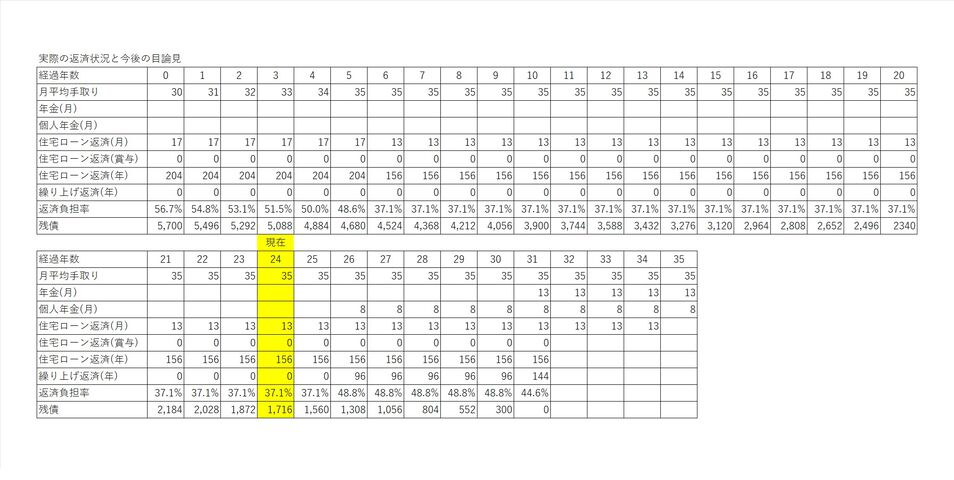
ちなみに私の目論見では、ローンを組んだ時点の月平均手取り30万円は、毎年3%づつ上がると仮定して計算したので、24年経過時の現在は60万円になっているはずでした。
ところが実際は35万円。毎年の返済負担率を35%にして、差額を繰り上げ返済することで28年目に完済という野望でしたが、実際の夢は彼方であと12年も返済期間が残っております。
こんなに先行きを予測するのが難しいのに、よく自宅購入なんて無茶をしたものだと思いますが、心から思いますが無謀でしたし無茶でした。
ただ3階建てのペンシルハウスとは言え、小さいながらも楽しい我が家を具現化してくれ、賃貸では実現できなかったであろうペットとの生活や、息子との思い出を作ることが出来たのは感謝。
さらに奇跡的に今は都心不動産価格の上昇局面なので、これを担保に事業融資も受けられていて、会社的には破綻必死だったコロナ禍を生き延びられたのは、あの時の住宅購入という決断でした。ただ間違いなく大博打でしたけどね。
これからも大震災などの住宅価格下落リスクを背負いながらの住宅ローン返済は続きます。幸いなことに60歳から69歳までの10年間は毎月8万円受け取れる個人年金に入っていて、2年後には受け取りが始まるので、これと65歳からの年金での繰り上げ返済で8年での完済を考えています。
長い道のりですが、そこまでは歯を食いしばってでも返さないといけないわけで、今は夫婦ペアで50年なんてローンを組む方もいるらしいですが、サラ金の広告みたいですが「ご利用は計画的に」とだけアドバイスさせていただきたいと思います。
最後になりましたが、投資するなら住宅だけでなく若いうちは自分を成長させてくれる自己投資も重要なので、趣味や旅行できる程度のお金は置いておく方が良いと思いますし、子供がいると教育費もバカにならないので、こちらも計算しておくことをお勧めいたします。
2026年01月03日 06:26
 22歳からイベント会社でマンション分譲のプランニングを約5年。広告代理店に転職後も宅地開発担当を3年半やらせていただきました。そんなわけで長期の住宅ローンを組めるのは新築のみで年齢上限は35歳までというのは分かっていました。
そんな中で31歳で離婚&再婚し上京。独立して創業はしましたが転職の形で企業に入った形にしてもらい、そこにいる間に住宅ローンを組むことを考え、3年計画で物事を進めました。
まずは買える物件の算段ですが、23年前の当時はすでに武蔵小山で65�岼幣紊離泪鵐轡腑鵑�5500万円以上。セットバック済だけど車が入れないような路地の一戸建てが3500万円程度でしたので、これに照準を絞りつつ、家を探すために毎日ジョギングを始めました。
運よくジョギング中に物件を見つけて地元信用金庫で審査してもらうも当時の年収が500万円ほどでしたのでNG。年収の7倍まで貸してくれそうな都市銀行を回り、なんとかOKしてもらえた1行から4000万円と手数料250万円を借りて4250万円を10年固定金利3.05%で貸していただけました。
いろいろあって金利見直しをしていただき、現在の10年固定1.05%になっているわけですが、これまでに合計約3800万円ほど払って残債が1700万円ほどです。
創業数年で家を買うのもバカだし、上京したばかりで返済目途も無い中でよく生きて来れたと思いますが、すべてはお仕事をご発注くださった皆様のおかげと感謝しております。
思えば20数年前のあの日、金融機関が私に大金を貸してくれる唯一の方法が自宅購入でした。金地金を買うとか株を買うなんて言っても誰もお金を貸してくれなかったでしょう。
新居に入った時は1歳だった息子も独立して家を出てゆき、家中に二十数年分の様々な傷とガラクタの山がありますが、自宅を担保にした事業融資を受けることもでき、いろいろな意味で助かってます。
今はこんな価格では買えないそうです。とはいえフルローンで家を買えるのは35歳までというのは変わっておらず、完済時80歳までOKの金融機関なら30歳までなら50年払い、完済時85歳までOKの金融機関なら35歳までなら50年払いができるそうです。
私が購入する際に50年払いがあったらそれで購入したと思います。私が購入した時の4250万円は金融機関の上限いっぱいの金額でした。今PayPay銀行のローンシミュレーターで年収500万円で入力しても借入可能額の上限は4330万円でした。そんなもんでしょう。
50年ローンを組んでも繰り上げ返済はいつでもできます。35年ローンを組んでから「やっぱ50年に変えて」というのは出来ません。そもそも会社を経営していても感じますが、50年払いでお金を貸してもらえるチャンスなんて自宅購入時だけです。スゴイ事なのです。
住宅金利上昇局面ではありますが、家賃を払い続けるぐらいなら住宅ローンを払って毎月少しづつでも自分の家にしていくことができるのが住宅購入のうま味。無理な借金は絶対危険ですが、金融機関が貸してくれるなら家を買うと言うのも選択肢かと思いました。
住宅購入直前の私は、築40年の57��2LDK賃貸マンションを15万円で借りていました。金利3.05%時代の返済額は月々約17万円。金利1.05%になってからは約12万円です。若き日の私にとってはかなり無理をした購入だったと思います。若いってのはスゴイ事ですよ。
大して誰の参考にもならないサンプル事例かと思いますが「知らない誰かに家賃を払い続けるぐらいなら家を買っちゃおう!」って選択肢もあるよってお話しでした。ご利用は計画的にお願いいたします。
2025年12月30日 07:27
 昨日、会社の定期預金1200万円が満期になりました。利子は0.01%の3,050円。もちろんこれを担保に借金しているので右から左へ借金返済になるのですが、その利子も1%と格安。ただ受け取る利子の100倍ですがね。
バブル崩壊って1990年頃の話しです。この処理をユルユルやってたら97年から98年に大手銀行や証券会社が倒産しまくり、日銀がゼロ金利政策というのをやりはじめました。
でもその時の速水日銀総裁は何度も「私が採用しましたが異常事態です」と言い続け、早期にゼロ金利解除すると言っていたのですが、2000年のITバブルで解除され2001年のITバブル崩壊で復活。ゼロ金利という麻薬に日本中が侵され続けました。
金利がゼロなら借金する人は楽ですが、金持ちは貯蓄が減るだけとなり、日本は個人資産の大半が現金という国なのに金持ちが貯蓄を切り崩して生活する時代になりました。そりゃあ安物しか売れなくなります。
その昔、生命保険の利回りは6%以上ありました。私も新入社員時代に何も考えず加入させられましたが、今証券を読み返すと6.5%でした。離婚時に解約しちゃったんですけどね。毎月2万円の60歳満期だったのですが、今も加入していれば元本840万円なのに3千万円超え。満期時に3700万円以上が受け取れる仕組みになってました。
金利が低いなら貯蓄しませんよね。住宅ローン金利も7%以上だったのが1%を切る時代となり、私達の年代も金利が凄かった生命保険や定期預金を解約して頭金として住宅購入に走りました。
そこに「金融政策だけでデフレ脱却可能=リフレ」という安倍首相が2013年に誕生。日銀総裁も黒田氏というリフレ信者に交代し、すでにゼロ金利だったのをさらに金融緩和する方向になりました。これが「黒田バズーカ=異次元緩和」です。
現金を日本中にバラまけば物を買う人が増えまくり景気が良くなってデフレ脱却という目論見で国債を日銀が買いまくる作戦実行。でも金利が低いままなので金持ちはお金を使わない生活を継続。すでに10年以上もその生活してますから余裕ですよ。
安倍総理は大手企業に3%の賃上げを要求したので大手企業は下請けを叩きまくり原資を捻出。少子高齢化で社会保障費を上げたので3%の賃上げがあった大企業でも手取りは変わらず、中小零細企業の社員は手取りが減りまくる状態に。
さらに最低賃金を上げたので低賃金のアルバイトやパートで成立していた産業構造が崩壊。2016年には日銀が「マイナス金利」を打ち出します。
これで金融機関や生損保が大ダメージを受け、高い金利の商品を解約させて掛け捨て商品へ誘導する保険見直し会社が乱立。死亡時2千万円の保障は維持しながら解約返戻金を頭金にして住宅購入すればガン団信もついてるので最高!みたいなヤツ。
これで35年ローンでの住宅購入は30歳前後までしか無理だったのに、1千万円以上の保険解約返戻金を頭金として3階建てペンシルハウスを購入する45歳以上が激増してパワービルダーが台頭。
利回りが期待できないけど生保の満期現金のある60歳代向けには35年一括借り上げで安心みたいなアパート経営をやらせる企業も激増。そして気が付けばみんな現金が無くなり借金まみれになりました。
そんなこんなで安倍政権のリフレ政策と黒田バズーカが超空砲のまま終わったのですが、低金利シャブ漬け状態の国民はデフレ希望と低金利住宅ローンの呪縛から抜け出せず、ゼロ金利政策からの脱却が確実視されて新しく就任した植田総裁もマイナス金利解除から0.75%までの上昇程度で終わっています。
10年積み立て合計1200万円で3,050円の利子ってどうですか?何か買おうと思います?そりゃあ外債や投資信託しますよね。積み立てNISAなら誰かが勝手に運用してくれて利回り4%以上。20%以上もゴロゴロあります。
今の若い人は枠まるごとNISAでいいかも。間違っても銀行や郵便局に預けてはいけません。学資保険よりも圧倒的に利回りの良い商品が山ほどあります。
円安&デフレ脱却の基本は「まず利子をつける」ってことなんじゃないかと思っております。
2025年12月24日 07:35
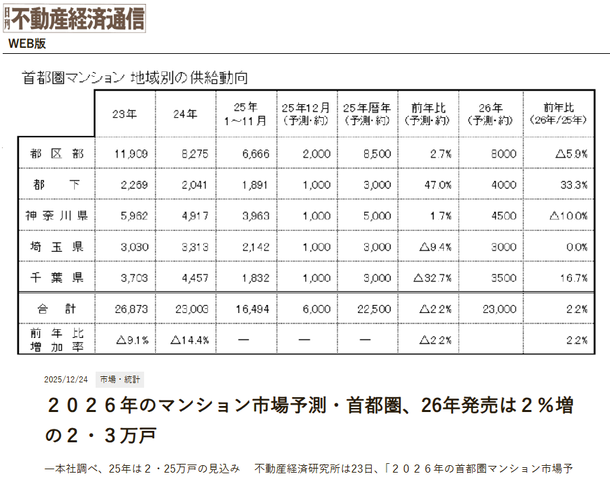 昨日、不動産経済研究所から発表された2026年の市場予測によると、首都圏新築マンション供給戸数は2万3000戸で今年より2.2%増加だそうです。
年収の7倍までが適正価格で、65歳までに35年ローン完済と考えると住宅購入決定猶予は30歳まで。30歳で年収500万円なら購入可能物件価格は3500万円と考えると、首都圏といっても埼玉や千葉でもかなり郊外になります。
ただ、供給戸数2万3000戸は超がつくほど少ないわけで、実際には実需需要は新築から中古へと移行しているのでしょう。中古マンションなら35年ローン組める物件もありますし、中古戸建なら激安物件を20年ローンで入手って手もあるでしょう。
都心にタワマン建ちまくりって時代は終わって、タワマン欲しいって方は価格も高いけど買えばって感じになるのでしょうか。さすがに2億や3億もする物件を買える金持ちなら郊外に住むわけで都心に買うのはオフィス兼プライベートルームでしょうしね。
住宅ローン減税が中古も対象となることになったので、2026年は中古物件が激アツになることでしょう。とくに金利上昇局面なので、日銀金利上昇が反映される春や夏までにローンを固定で組みたいって方は激増するでしょうから、来年前半の動きに注目したいと思います。
小さい子供がいるといっても6歳児がいても15年もすれば21歳で家から出て行っちゃうでしょうから、10年固定で金利を抑えつつ金利上昇リスクもヘッジしながら期間内に売却し、その売却価格で住める小さい家に引っ越しつつ老後に備えるってのが良いのかもですね。