バブル
2026年01月18日 05:33
 今朝の新聞折り込みを見て驚いたのですが、なんと不動産チラシが6枚も入ってました。うすうす感じていましたが、そろそろ都心マンションバブル崩壊が近づいているのですかね。
不動産仲介サイトの「アットホーム」で東京都中央区の中古マンションを検索してみたら「中央区晴海659件」「中央区勝どき322件」と出て来ました。
これを価格の高い順に並べると、あの超不便なオリンピック選手村の晴海フラッグがズラリ。最高額は最上階50階の117.82m2(2LDK)で8億円。
他にも山のようにタワーマンションが売りに出されており、築28年経過しているトリトンスクエアの55.27m2(1SLDK)ですら1億円となってます。
ところが大田区で探すと、築1年3ヶ月のザ・パークハウス大森タワー23階の76.28m2(3LDK)で2億2千万円弱。京浜東北線/大森駅徒歩3分ですから、利便性は大江戸線の晴海や勝どきとは比べ物にならないので、実需で買う人が8億円を払って勝どき駅徒歩18分のマンションを選ばないのは当然でしょう。
検索地域を東京都港区に変えると同じように売り物件が集中している地域があり、「港区三田367件」「港区赤坂279件」となっています。こちらも高い順に並べると、1位は昨年3月完成の三田ガーデンヒルズ10階の163.09m2(3LDK)21億6,800万円。高級住宅街に戸建てが買える価格でした。アホです。
1億2千万円の物件を夫婦2人のペアローン50年で借りるとして諸費用と保証料で最初に800万円。金利0.3%の変動でローンを組んだとして50年均等で月々215,399円。これが金利2%になると月々284,407円になるので、売り急ぐ方がいるのも分かります。晴海フラッグだと管理費と修繕積立金で毎月3から5万円が別途必要ですしね。
住宅ローンの多くは「5年ルール」があって、変動金利を選んでいて金利が上がったとしても5年間は毎月の返済額が据え置かれることになっています。据え置かれると書いてますが返済期間が後ろに延びるだけですがね。
だから金利上昇した場合「5年以内に売らなきゃいけない」って方が激増するのは間違いなく、まさに今それが少しづつ増えてきているのでしょう。
ただタワマンって供給戸数が多い上に引き渡し時期が同じなのでローン返済に困る人の発生数も桁違い。そんなわけで売却を試みる方の数も多くなり結果としてダブつきますし、安くしてでも早期売却を狙う人も出て来やすくなります。
サラリーマンの平均年収500万円なら住宅ローンの借入可能額は8倍の4千万円or10倍の5千万円。つまり底堅い実需はこの価格なので、この価格を超えてる物件は過熱的投資マネーの流入が止まると値下がりするのも仕方ないのかもですね。
中国からの投資マネーはあちらの国の不動産バブル崩壊ですっかり姿を消し、今は台湾(有事の際に引越せるので)やインド(昔から日本への不動産投資に積極的)が増えていますが、実際に価格を引き上げちゃってるのは日本人なんですよねー。
90年前後のバブル期は、都心マンションの価格高騰時に対策が遅れたために不動産価格高騰が全国に広がり、そこに政府が不動産価格を抑え込む戦略を導入したためにバブル崩壊がおきました。
値下がらない不動産神話が「都心マンションは」だけで収まっているうちに対処しないと大変な事になるんじゃないかと思ってましたが、勝手に収まっていくのかもしれないなあと思った朝です。
2025年09月09日 05:22
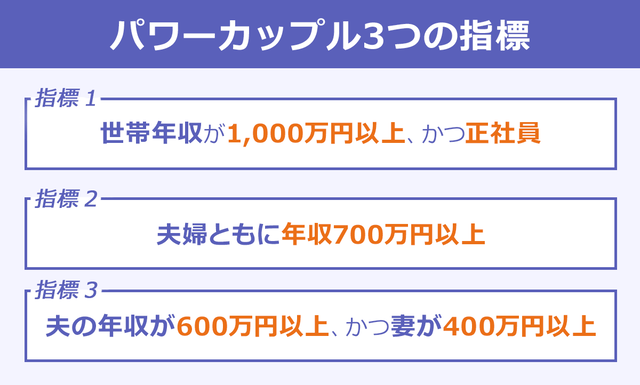 日本の平均年収は460万円。ただ年収が億単位と言う層が引き上げちゃってるわけで、年収の中央値はというと令和5年で351万円。最も多い年収の範囲は300万円超400万円以下(16.3%)なので、これが現実的な平均的な年収イメージかと思います。
先日の日経新聞記事によるとパワーカップルが増えていて、夫婦ともに1000万円以上稼ぐ家庭は10年で倍の11万世帯に達したそうです。年収で700万円以上もらえるのは大企業でしょうから、同じ会社で職場結婚すれば夫婦が共に結構な年収になる人が多くなるのもうなづけます。
ただサラリーマンの年収1000万円は12ヶ月で均等割りすると月の手取りは61万円、650万円は42万円、400万円は26万円となります。
実際は年収の3割は賞与で支給されるでしょうから、年収1000万円=月42万円/賞与各110万円、650万円=月30万円/賞与各75万円、400万円=月18万円/賞与各47万円と言った感じでしょうか。
住宅ローンは年収の5倍から7倍が借りられ、無理なく支払えるのが手取り年収の25%以内と言われます。年収1000万円の方の手取り年収の25%は月10.5万円/賞与各27.5万円ですから、住宅ローンを年利1%と仮定すれば35年ローンで借入可能額は5339万円となります。
ですがいまは東京23区内で3LDK以上の新築マンションを買おうと思えば8千万円以上は覚悟しなければ買えません。8千万円のマンションを35年ローンで購入してうち3千万円を賞与払いとすると、月の返済が約14万円超で賞与が50万円超。大変な返済額です。
ところが今や1億円を超える物件だらけで、これらを夫婦の年収を合算するペアローンにしたり、完済時の年齢満80歳未満まで借りられる最大50年ローン等を活用して借りる例も増えています。
そんなわけで私の住む武蔵小山にもタワーマンションが建っていて、まあまあの金額で購入されてるパワーカップルが結構おられまして2019年の分譲時で75�屬�3LDKで1億超。フルローンで35年均等割りだと返済が月額35万円、それに管理費と修繕積立金で月6万円に駐車場が3万円超。
ここに1千万円ぐらいの高級車を5年ローンで買うと月々の返済が19万円。ガソリン代も1万円ぐらいは必要でしょう。そうすると月に64万円も必要なんですよ。固定資産税も年に10万円弱は必要です。
パワーカップルといっても高額マンション購入の住宅ローンで収入の大半が飛んでる方が多いと思われ、さらに自家用車なんて持っていたら社宅や実家住まいの年収400万円サラリーマンより実質手元に残る自由なお金は少ないんじゃないかとも思ったりします。
年収1千万円もあったら75平米の3LDKマンションにマイカー程度の生活なら余裕で出来るような社会なら良いのですが、今や軽自動車のN-BOXでも新車は250万円もするので5年ローンなら月々4.5万円。都心は駐車場代も月3万円以上はするので実際は大変厳しいことでしょう。
「パワーカップル」が10年で倍増したらしいですが、背負ってる借金の額がとんでもない人々が増えてるだけなのかもしれませんね。
最後になりましたが、年収400万円の方が年利1%の35年ローンを組むとして返済負担率34%だと約4千万円は借入可能。月々の返済は均等割りだと11万円超。ボーナス併用だと月々10万円のボーナス月にプラス7万6千円ぐらいです。家を買うならこの程度までじゃね?と思っております。