ドル円
2026年08月29日 06:24
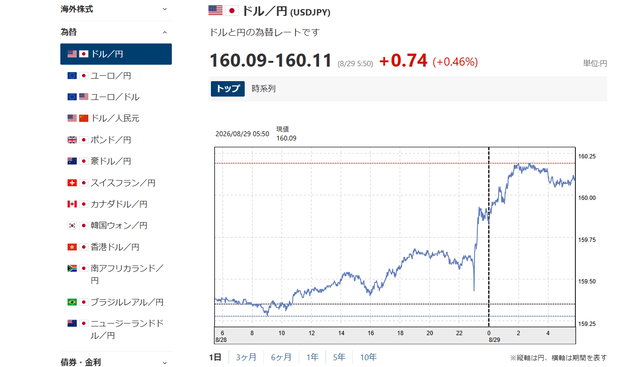 昨夜から今朝にかけて円安が進み、ドル円相場はついに1ドル=160円を突破しました。
7月末から8月初めにかけて、日本政府はアメリカと協調して大規模な円買い介入を行い、一時は155円台まで円高が進みました。
ところが、それから約1カ月。再び160円です。為替介入そのものが無意味だったとは思いませんが、少なくとも円安の流れそのものを変えることはできなかった、ということなのでしょう。
そして、ここからいよいよ気になってくるのが、日本銀行の利上げです。為替相場を円高にすること自体は日銀の金融政策の目的ではありませんが、日米の金利差が円安要因の一つとなっているのは明らかだからです。
現在、日銀の政策金利は1.0%。これまでの日銀は、金利を上げるとしても基本的には0.25%ずつ、しかもかなり慎重に間隔を空けながら利上げしてきました。
日本経済は長い間、ほとんど金利のない世界で動いてきましたから、急激に金利を上げれば、住宅ローンから企業融資、設備投資、国債市場、さらには政府の利払いまで、あらゆるところへ影響が出ます。
ですから私は、日銀はそう簡単に年2回も3回も利上げするような中央銀行ではないと思っていました。まして6月に1.0%へ引き上げたばかりです。通常のペースで考えれば、9月にもう一度利上げするというのは、かなり早い。もともと次の利上げは秋以降、11月あたりになるのではないかという見方を私はしていました。
ところが、どうも雲行きが変わってきました。原因は円安です。
市場では、9月17、18日に開かれる次回の日銀金融政策決定会合で、日銀が政策金利を現在の1.0%から1.25%へ引き上げるとの観測が急速に強まっています。
8月下旬に行われたロイターのエコノミスト調査では、57%が9月利上げを予想。金利スワップ市場では、一時9月までの利上げ確率を8割以上織り込む状態になっています。
つまり、すでに市場の関心は「日銀は年内に利上げするのか」ではなく、「9月に上げるのか」というところまで前倒しされているわけです。
日銀の使命は物価の安定です。今回、ドル円が再び160円を突破しました。こんな円安が続けば、原油、天然ガス、食料、原材料など、日本が海外から輸入しているものの価格を押し上げます。それが国内価格へ転嫁されれば、日銀が無視できないインフレ要因になります。
実際、日銀自身も円安による輸入価格の上昇が国内価格へ転嫁され、物価を押し上げる可能性を繰り返し指摘しています。
そうなると、「まだ6月に利上げしたばかりだから、次は秋まで様子を見よう」という悠長なことを言っていられなくなる可能性があります。
ただ、すでに市場は9月に0.25%上げることをかなり織り込み始めています。円高へと流れを変えるには何らかのサプライズが必要となるだけに、ここで0.5%上げて一気に1.5%へ持っていくような動きがあれば、かなりのサプライズとなります。ただ、そこまでの挑戦はできないだろうというのも、市場の見方なのだと思います。
この状況が続けば、0.25%刻みで利上げする場合、9月に1.25%へ上げ、さらに11月に1.5%へ、ということになるのでしょう。しかし、どうせ2カ月後にもう一度上げるくらいなら、9月に一気に1.5%というのもアリかもなーって感じがするのは、私だけでしょうか。
もちろん、現時点で9月利上げすら決まったわけではありませんし、11月の追加利上げに至っては、完全に今後の経済・物価・為替次第です。
ただ、ほんの少し前までなら「日銀がそんな短期間に何度も利上げするだろうか」と考えていたシナリオが、ドル円160円という数字によって、現実味を帯び始めているように感じます。
9月17、18日の日銀金融政策決定会合。ここで本当に1.25%へ引き上げるのか。9月に利上げした場合、日銀はそこでしばらく様子を見るのか。円安と物価上昇が収まらなければ、11月にも再び利上げするのか。それとも、これまで続けてきた「0.25%刻み」という利上げ幅そのものを見直すのか。
ドル円160円という数字は、単なる為替相場の節目ではなく、日銀がこれまで続けてきた慎重な利上げのペースそのものを変えてしまう数字になるのかもしれないと思っている私です。
それはさておき、宿を出てモビリティリゾートもてぎへと向かいます。ぜひ全日本ロードレース選手権への応援をお願いいたします。
2026年08月08日 06:36
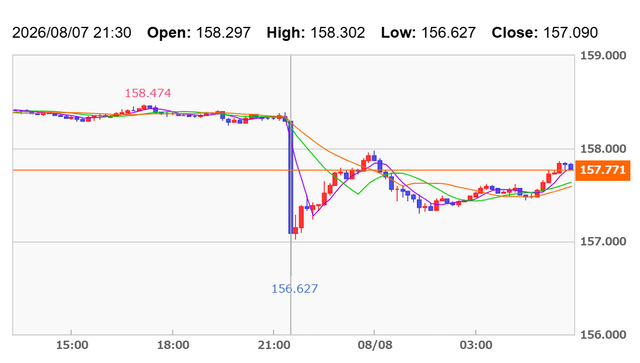 昨夜21時30分ごろ、ドル円相場が「ドル=158.297円から156.627円」へと一気に動きました。一瞬、「また為替介入か?」と思ったのですが、ちょうど同じタイミングでアメリカの7月雇用統計が発表されたため、その影響だと分かりました。
今回は、以下の流れだったようです。
・非農業部門雇用者数(NFP)が市場予想を大きく下回った
・前月・前々月の雇用者数も大幅に下方修正された
・「米国経済が想定以上に減速している」と市場が判断した
・年内の利下げ期待が一気に高まった
・米国債が買われて長期・短期金利が急低下した
・金利低下によってドルを保有する魅力が薄れ、ドル売りが加速した
・ドルがほぼすべての主要通貨に対して下落した
・その結果、ドル円は158円台前半から156円台後半まで約1.7円急落した
私自身はFX取引はしておらず、必要な時にドルを購入する「実需」の立場です。そのため、ドル買い注文を155円台に設定していたのですが、今回はそこまで届かず約定しませんでした。しかも夜中の出来事だったので気付かないまま朝を迎え、先ほどチャートを見て「あれ?」となった次第です。
今回の値動きを見ていて、ふとこんなことも考えました。
「もし日本政府がこのタイミングで為替介入していたら、もっと大きな効果があったのではないか?」
もちろん、これは私の勝手な想像です。しかし、少し前に行われた日米協調による円買い介入について考えると、「近いうちに米国経済の減速やドル安につながる材料が出てくる可能性を見越し、市場がパニック的な動きにならないよう、事前に円安をある程度是正しておく」という判断があった可能性も、ゼロではないのかもしれません。
もっとも、現時点でそのような事実を示す情報はなく、あくまで私個人の推測にすぎません。実際に協調介入が行われた理由は、急激な円安による市場の混乱を抑えることだったと考えるのが自然でしょう。
それにしても、今回改めて感じたのは「為替相場は一つの経済指標で1円、2円と動くことがある」ということです。特にアメリカの雇用統計は、FRB(米連邦準備制度理事会)の金融政策を左右する最重要指標の一つです。為替や株式市場に関心のある方は、発表日だけでも頭に入れておくと、「なぜ急に相場が動いたのか」が分かりやすくなると思います。
私は今後も155円台で気長にドル買い注文を入れたまま、次のチャンスを待とうと思います。