2026年09月17日 06:08
住宅ローン金利が大変なことになって来た!
 住宅ローンの金利について、今年2月以降、何度かブログ記事を書きました。その時にも「これから住宅ローン金利は上がっていく」と書き、実際に今年5月に見直し時期を迎えた私自身の住宅ローン金利も、1.05%から4%に変わった(ともに10年固定)ことを書きました。
これについて、当初は「まさか4%って高すぎませんか?」との反応が大半でしたが、それからわずか数カ月で、結構なスピードで状況が変わってきました。
日本銀行は今日と明日(9月17日/18日)に金融政策決定会合を開催します。現在の政策金利は1.0%。市場では今回、0.25%引き上げて1.25%とする見方が有力となっています。
しかも、さらにその先についても利上げが続くという見方が強く、マーケットではおおむね「0.25%ずつ段階的に」というシナリオが描かれています。
ただ、私はちょっと違うことも考えています。もし日銀が市場にサプライズを与えるつもりなら、今回いきなり0.5%上げて1.5%にしてしまう。そして、その後比較的早い時期にさらに0.25%上げる。そんな可能性もゼロではないと思っています。
実際、今回の金融政策決定会合を巡っては0.5%利上げを予想する声も出ています。もちろん現時点での中心予想は0.25%ですから、これはあくまで私の想像にすぎません。
しかし、住宅ローンを抱えている人にとって本当に怖いのは、日銀が今回0.25%上げるのか0.5%上げるのか、という話だけではないような気がしています。
日本の10年国債利回り、いわゆる長期金利は、9月に入って一時3%を超える水準まで上昇しています。住宅ローンの固定金利にも、その影響はすでにはっきり表れています。
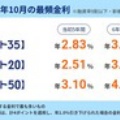
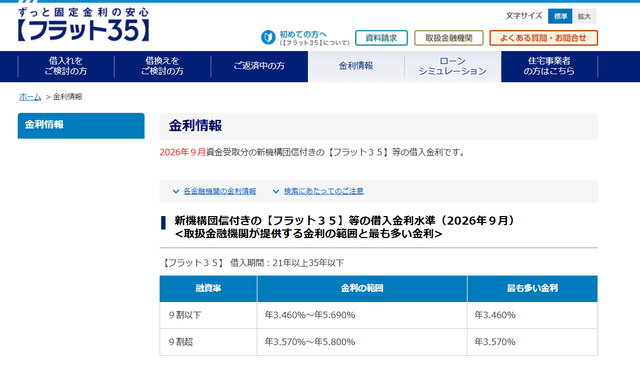
例えばフラット35。2025年9月の最頻金利は1.89%でした。それが今年2月には2.26%、5月には2.71%、7月には3.14%、8月には3.29%、そして2026年9月は3.46%です。
たった1年間で1.89%から3.46%。
これはもう「少し住宅ローン金利が上がった」というレベルの話ではありません。
一方、これまで圧倒的な低金利を武器に、多くの住宅ローン利用者に選ばれてきたのが変動型住宅ローンです。
住宅ローンの変動金利については、「日銀が0.25%利上げすれば住宅ローンも0.25%程度上がる」という説明をよく目にします。確かに、変動型住宅ローンの基準金利は短期プライムレートなどを通じて、日銀の政策金利の影響を強く受けます。
ところが、私は「政策金利が0.25%上がるから住宅ローンも0.25%上がる」という単純な話だけでは済まなくなってくるのではないかと思っています。
理由は銀行側です。これまで日本の銀行は、長い超低金利時代の中で住宅ローンの顧客を奪い合ってきました。
「変動金利0.?%」という激しい金利競争を続け、金利による差別化が難しくなると、今度は死亡時に残債がなくなる団信(団体信用生命保険)の保障内容の競争へと移行しました。今では死亡・高度障害だけではなく、がんや三大疾病などに保障範囲を広げた商品も珍しくありません。
ゼロ金利どころかマイナス金利政策まで行われた時代には、銀行側にも資金を貸し出す先を確保したい事情があり、その一つが住宅ローンでした。
確かに住宅ローンは、個人向け融資としては金額が大きく、長期間にわたって取引が続き、給与振込やクレジットカード、預金など別の取引にもつながる商品です。
ただ、個人向け取引は審査から契約、その後の管理まで手間がかかります。それでも銀行が住宅ローン金利を極限まで下げて競争してきたのは、それだけ顧客を獲得する価値があったからでしょう。
ところが、今は世の中全体の金利が上昇しています。企業融資をはじめ、より高い金利で運用できる貸出先が増えてきました。国債の利回りも上がっています。
そうなると銀行から見れば、膨大な数の個人を審査し、契約し、何十年にもわたって管理しなければならない住宅ローンを、わざわざ極端な低金利で取り合う必要があるのだろうか、という話になってきます。銀行の経営側からすれば、住宅ローン部門にも相応の収益性を求めるのは当然です。
そして銀行が住宅ローンの収益性を改善する方法は、単純に基準金利を上げることだけではありません。「金利優遇幅を縮小する」という方法があります。ここが、私が一番怖いと思っているところです。
例えば、基準金利1.5%で、当初5年間は1.3%の金利優遇を受けられ、その後は優遇幅が縮小するという条件の住宅ローンがあったとします。実際の適用金利は 1.5%−1.3%=0.2% です。
ところが5年後、基準金利が3.5%に上昇し、さらに契約上の金利優遇幅が0.2%になったとすれば 3.5%−0.2%=3.3% となります。
基準金利は2%しか上がっていないのに、実際に支払う金利は0.2%から3.3%へ、実に3.1ポイントも上昇するわけです。
仮に5,000万円を35年の元利均等返済で借りたとすると、概算では以下のようになります。
・最初の5年間 借入額5,000万円/適用金利0.2%/返済月額 約12万3,273円
・6年目以降 ローン残高約4,307万円/適用金利3.3%/残り30年の返済月額 約18万8,626円
月々約12万3,000円だった住宅ローンが、本来の計算では約18万9,000円になる。月に約6万5,000円、年間では約78万円の負担増です。
もちろん実際の商品では、返済額を5年間据え置く「5年ルール」や、返済額の増加を前回の125%までに抑える「125%ルール」を採用している金融機関もあるため、必ずしも一気にこの金額まで返済額が上昇するわけではありません。
しかし、返済額が抑えられたからといって、金利上昇そのものが消えてなくなるわけではありません。返済額の中で利息の占める割合が増え、その分だけ元金の減り方が遅くなります。つまり、問題がなくなるのではなく、先送りされるだけです。
さらに重要なのは、現在の日銀について、物価上昇に対して金融引き締めが後手に回る「ビハインド・ザ・カーブ」を懸念する見方があることです。
これまで住宅ローンの変動金利は、政策金利や短期プライムレートの動きに沿って比較的段階的に引き上げられてきました。
しかし、これから銀行にとって住宅ローンを超低金利で獲得するメリットそのものが小さくなっていけば、政策金利の上昇幅とは別に、新規貸し出しなどで優遇幅を縮小する金融機関が増えても不思議ではありません。
これこそが、「日銀が0.25%上げたから、住宅ローンも0.25%上がるだけ」と考えてはいけない理由です。
さらに為替も気になります。
ベッセント米財務長官は日本の金融政策についてたびたび発言しており、円安是正や日銀の利上げを巡る思惑が為替市場を動かす場面も出ています。日銀の利上げ観測が強まっても、円安圧力が完全に消えたわけではありません。
円安が続けば輸入物価を通じてインフレ圧力が残る。インフレが収まらなければ日銀はさらに金利を上げる。金利を上げれば、住宅ローン金利にも影響する。そんな循環に入っています。
もちろん、日本の銀行が日銀の政策金利とは無関係に、際限なく変動金利を上げていくとは思いません。しかし、これまでのような「基準金利から大幅に割り引く」という金利優遇幅を、新規貸し出しなどで縮小していくことは十分にあり得るのではないでしょうか。
住宅ローンを考える上で怖いのは、「日銀があと何回0.25%上げるのか」だけではありません。「銀行はこれからも住宅ローンを超低金利で貸したがるのか?」私は、こちらの方が重要な問題だと思っています。
表面上は低い金利の商品を残しておきながら、審査基準や金利優遇を受けるための条件を厳しくするという方法だってあります。そう考えると、「広告に出ている最低金利が何%か」だけを追いかけていても、住宅ローン市場全体の変化は見えてこないような気がします。
と、こんなに説明しているのに、うちの息子は今年5月に変動金利で新しく住宅ローンを組んでしまいました。
身近な人すら説得できないのですから、このビミョーなブログ程度で住宅ローン利用者に警告なんて発せられないとは思いますが、少なくとも今の私なら、新しく住宅ローンを組むのであれば固定金利を真剣に検討します。
「変動金利は固定金利より安い」長年当たり前だったこの常識が、これから35年間という住宅ローンの返済期間中も続く保証はありません。
住宅ローンを借りるということは、単に「今の金利が何%か」を比較するだけの話ではありません。これから35年間の金利変動リスクを誰が負うのかを決めることでもあります。
金利変動リスクを金融機関側に背負ってもらうのか、それとも自分自身で背負うのか。それが固定金利と変動金利を選ぶということなのだと、もう少し住宅購入を検討している人にも認識してもらいたいと思っている私です。