2026年08月17日 05:52
軽自動車から始まるEV普及/BYDは日本に定着するのか
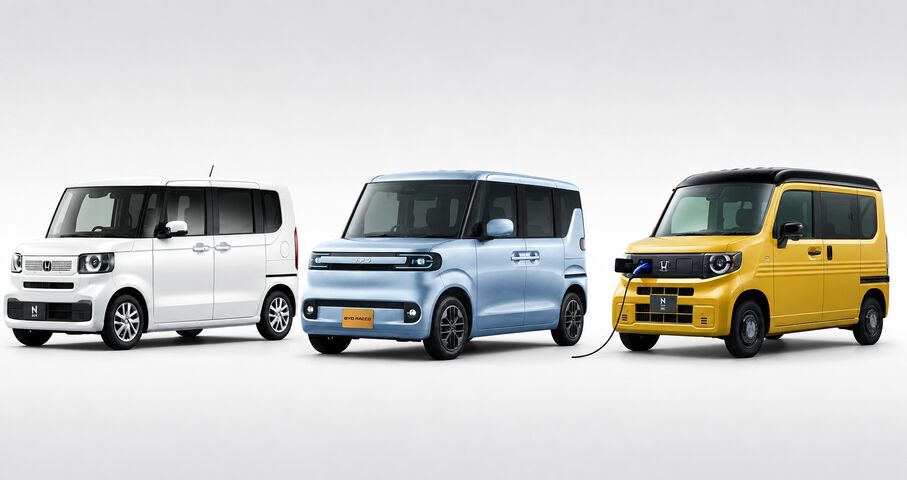 BYDから、日本専用に開発された軽EV「RACCO(ラッコ)」が発売されました。軽自動車、それも日本で圧倒的な人気を誇るスーパーハイトワゴン市場へ、中国メーカーが真正面から乗り込んできたわけです。
そもそも日本の本格的なEV市場は、2009年の三菱i-MiEVの法人向け販売から始まったと言っていいでしょう。2010年には個人向け販売もスタート。さらに2010年末には日産リーフが発売され、その後も三菱と日産を中心に普及促進が図られましたが、残念ながら日本国内では思うように普及しませんでした。
BYD Auto Japanによると、7月28日の発売からわずか2週間で、RACCOの累計受注台数は1000台を突破したとのこと。「中国メーカーの軽自動車なんて日本で売れるのか?」そんな見方も少なくなかったと思いますが、少なくとも最初の1000人が実際に購入を決めたことになります。
新しい商品やサービスが社会に普及するメカニズムを説明するものに「イノベーター理論」というものがあります。これは消費者を5段階に分類する考え方で、その区分は以下のようになっています。
・イノベーター(革新者):全体の2.5% 新しいものをいち早く取り入れる人
・アーリーアダプター(初期採用者):全体の13.5% 流行に敏感で、周囲にも影響を与える人
・アーリーマジョリティ(前期追随者):全体の34% アーリーアダプターなどの動向を見て採用する人
・レイトマジョリティ(後期追随者):全体の34% 周囲に広く普及してから採用する人
・ラガード(伝統採用者):全体の16% 新しいものに慎重で、最後まで従来のものを使い続ける人
イノベーターとアーリーアダプターを合計すると16%になります。このあたりまで普及すると、その後の多数派へ広がる可能性が高まるとされます。
世界全体で見ると、新車販売に占めるEVの比率はすでにこの水準を超えています。少なくとも世界市場全体では、EVはもはや一部の新しいもの好きだけが購入する商品ではなくなったと言っていいでしょう。
世界の自動車メーカーは、この成長市場でシェアを獲得しようと巨額のEV投資を進めてきました。しかし実際には、EVで先行したテスラやBYDなどとの価格競争が激しく、想定したほど収益を上げられないメーカーも出てきました。
その結果、EV投資計画の縮小や延期、戦略の見直しが相次いでいます。日本メーカーでもホンダがEV戦略を大幅に見直し、EV関連で巨額の損失を計上しています。そんなEV市場ではありますが、今回BYDが参入してきたのは、日本独自の市場である「軽自動車」という領域です。
ホンダの国内四輪販売はN-BOXをはじめとする軽自動車の存在感が非常に大きく、ダイハツやスズキにとっても軽自動車はまさに主力商品です。ここは日本メーカーにとって、海外メーカーに簡単に譲るわけにはいかない市場でしょう。
軽自動車のスーパーハイトワゴン市場における絶対王者「ホンダN-BOX」は、2025年度に19万8893台を販売しています。月平均にすると約1万6500台、単純計算すれば1日約550台です。RACCOが叩き出した2週間で1000台という数字も、N-BOXと比較してしまえば大した量ではありません。
しかし、日本における輸入車のシェア自体が決して大きくないうえ、BYDは中国メーカーであり、さらに日本ではまだEVに対して航続距離や充電環境、リセールバリューなどへの不安を持つ人も少なくありません。
そんな悪条件が揃う中で、発売直後とはいえ2週間で1000台を受注したということは、「軽EVのスーパーハイトワゴン」に少なからずニーズがあることを見せてくれたとも言えます。
BYD自身は、RACCOの販売目標について「2026年末までに1万台」としています。仮にこれを達成すれば、BYDにとって日本市場進出後の大きな成功と言っていいでしょう。
ただ、私がもっと興味を持っているのは、RACCOそのものがどこまで売れるかではありません。RACCOが売れることによって、日本メーカーがどう動くのかです。特に気になるのがホンダです。
ホンダにはすでに軽商用EV「N-VAN e:」があります。N-VAN e:はWLTCモードで245kmの航続距離を持ち、普通充電だけでなく急速充電にも対応しています。
このベース車となったN-VANは、N-BOXのプラットフォームを最大限活用して開発された車です。つまり、その気になれば「N-BOX e:」のような乗用軽EVを開発するための技術的な土台は、すでにかなり整っていると考えることができます。
では、RACCOが月2000台、3000台と増えていったらどうでしょう。月3000台なら年間3万6000台、つまり4万台近い規模になります。これはもう「中国メーカーが変わった車を持ってきた」というレベルではありません。軽スーパーハイトワゴン市場の一角を、本格的に奪われ始めたということになります。
そうなればホンダが「N-BOX e:」のようなEVモデルを投入してきても、まったく不思議ではないと思います。
さらに面白いのがダイハツです。軽スーパーハイトワゴンというジャンルを切り開いたのは、もともと2003年に登場した初代タントでした。ところが現在はN-BOXやスズキ・スペーシアの後塵を拝しています。
ここで次期タントに、ハイブリッドシステムが搭載されるのではないかという情報が出ています。特に注目されているのが、ダイハツがロッキーなどで実用化している「e-SMART HYBRID」の考え方です。
これはエンジンで直接タイヤを駆動する一般的なハイブリッドとは異なり、エンジンは基本的に発電に徹し、モーターで走行するシリーズハイブリッド方式です。もしこれを軽自動車向けに小型・軽量化できれば、非常に面白い車になると思います。
ただし、現時点でダイハツから「次期タントにe-SMART HYBRIDを搭載する」という正式発表はありません。あくまでも今後の展開として報じられたり予想されたりしている段階です。
私は以前ブログにも書いたように、「軽自動車こそEVとの相性が良い」と思っています。そもそも軽自動車で東京から大阪まで走ろうという人は、それほど多くありません。買い物や通勤、子どもの送り迎え、病院への移動など、毎日数十km程度の移動に使われるケースが多いでしょう。そう考えると、航続距離が200km程度でも実用上困らない人はかなりいるはずです。
特に地方ではガソリンスタンドの閉鎖が相次いでいます。ガソリン車の場合、給油するためには当然ガソリンスタンドまで行かなければなりません。しかしEVなら、自宅に充電設備さえあれば、帰宅して充電器につないでおくだけで、翌朝には充電されています。
「地方は充電設備が少ないからEVに向かない」と言われることがありますが、自宅充電を前提に考えると、むしろ日常の足として使われる軽自動車こそEV化のメリットが大きい地域もあるのではないでしょうか。
もちろん課題はあります。車両価格、バッテリーの耐久性、集合住宅での充電設備、寒冷地での航続距離、そして中古車価格など、ガソリン軽自動車と同じ感覚で購入できるようになるまでには、まだ解決しなければならない問題があります。
それでもRACCOが売れれば、日本メーカーも黙ってはいないでしょう。ホンダから「N-BOX e:」。ダイハツからハイブリッドの「タント」。そしてスズキも当然、何らかの対抗策を考えてくるはずです。もしかすると数年後には、「軽自動車はEVも当たり前」という時代に入っているかもしれません。
そう考えると、RACCOの発売は単なる中国製軽自動車の日本進出ではなく、日本の軽自動車が次の時代へ移るきっかけになるのかもしれません。
RACCOがN-BOXを脅かすほど売れるのか。それとも最初の話題だけで終わるのか。そしてRACCOの販売台数がどの水準に達した時、日本メーカーが本格的に動き始めるのか。これから半年から1年、RACCOの販売台数にはかなり注目しておきたいと思います。
これまで日本に参入してきた輸入車メーカーの多くは、基本的に世界市場向けに開発した車を日本でも販売するというスタイルでした。ある意味、輸入車メーカは日本の輸入車オーナーを軽く見て来たとも言えるでしょう。
その点、BYDがわざわざ日本の軽自動車規格に合わせ、日本専用車としてRACCOを作ってきたという事実は、この会社が真面目に正面から日本市場と向き合おうとしている姿勢の表れだと感じます。これはこれまでの輸入車メーカーにはあまり見られなかったアプローチだけに、今後投入されるPHEVも含め、BYDが日本市場でどんな展開を見せるのか、楽しみにしている私です。