2026年09月04日 05:19
住宅ローンが4パーセントって本当ですか?
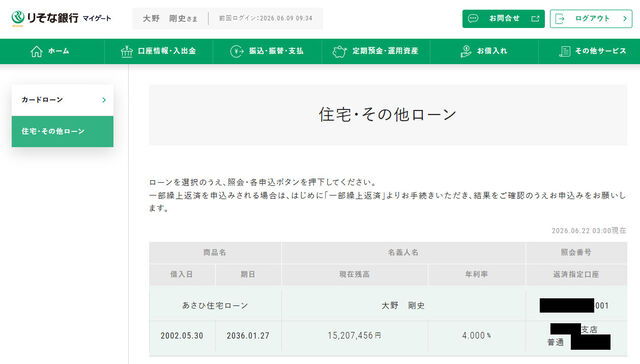 つい数か月前、住宅ローンの金利が変更になったという記事を書きましたが、複数人から「住宅ローンの金利が4%って本当ですか?」「どこの金融機関ですか?」「残債はいくらですか?」等と質問を受けました。
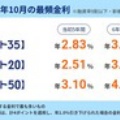
そんなわけで銀行名/残債/金利を画像でアップさせていただきます。銀行はりそな銀行、借りたのが2002年5月末で、24年経過して残債が約1,500万円。完済は2036年1月となっています。少し繰り上げ返済したので35年かからず完済できる予定です。
以前も10年固定金利を選んでいて、その金利は1.05%でした。ちょうど5月末で期限が来て、更新したら4パーセントになって、月額約2万円ほど返済が増えたというのは、前回書いたとおりです。その時点で変動金利を選ぶと金利は1.65%となっていました。ザックリ以下のような感じだったわけです。
・変動金利1.65% → 月約13.6万円、総返済額約1,628万円
・2年固定金利3% → 月約14.5万円、総返済額約1,738万円
・10年固定金利4% → 月約15.2万円、総返済額約1,822万円
「10年固定で4%を選ぶってことは、今後変動金利が4%以上になると思ってるってことですか?」とも聞かれたのですが、そんなこと私にわかるわけありません。ただ、私がマンションを売りまくっていた平成4年前後は4%以上が当たり前でした。
2024年のマイナス金利解除から約2年で、日銀の政策金利は1.00%まで上昇しています。市場では2026年末までに1.25%前後、2027年中には1.50〜2.00%程度まで上昇するとの見方をしています。
日銀内部や民間エコノミストが意識している「中立金利(景気を冷やしも熱しもしない金利)」は名目で1.5%程度とも言われており、今後さらに利上げが行われる可能性は十分あります。
また、日本国債の利回りを見ると、10年国債は2.6%超、20年国債は3.5%超の水準です。そう考えると、固定金利の住宅ローンが4%というのは至極当然の数字のようにも見えます。
私のように残債が10年・1500万円程度という人はそれでもダメージが少ないからいいのですが、ここ数年はマンション価格が大きく上昇していたため、7,000万円から1億円超の住宅ローンを、夫婦でペアローンを組み、40年から50年という超長期で借りている方も少なくないと思います。そして、その約8割が変動金利を選択しているとも言われています。
例えば、5,000万円を35年ローンで借りた場合、
・金利0.6% → 月返済約13.2万円(支払い総額 約5,540万円)
・金利2.0% → 月返済約16.6万円(支払い総額 約6,970万円)
・金利4.0% → 月返済約22.1万円(支払い総額 約9,280万円)
となり、0.6%から4.0%へ上昇すると毎月約9万円、年間では100万円以上の負担増になります。
さらに50年ローンの場合は、
・金利0.6% → 月返済約9.0万円(支払い総額 約5,410万円)
・金利2.0% → 月返済約13.2万円(支払い総額 約7,940万円)
・金利4.0% → 月返済約19.3万円(支払い総額 約1億1,580万円)
となります。
50年ローンは当初の返済額を抑えられる反面、金利上昇局面では元金の減りが遅く、総支払額は驚くほど大きくなります。4%になると、借りた5,000万円に対して支払総額は1億円を超え、「家を1軒買ったつもりが、もう1軒分近い利息を払う」計算になります。
もちろん、明日いきなり変動金利が4%になるとは思っていません。しかし、私が社会人になった1980年代後半から1990年代前半には、住宅ローン金利が5%や6%だった時代が実際にありました。超低金利が10年以上続いたため感覚が麻痺しがちですが、本来の金利の世界に戻りつつあるだけなのかもしれません。
住宅ローンは人生で最も大きな借金です。だからこそ、「今の返済額なら大丈夫」ではなく、「金利が2%、3%、4%になっても返済できるか」という視点で考えておくことが、これからはますます重要になるのではないでしょうか。
私は10年後の金利などまったく予想できません。ただ一つ言えるのは、「金利は永遠に低いもの」と思い込むのは危険だということかもなって思ってます。